Si alguna vez has intentado hacer un presupuesto mensual y lo has abandonado a las tres semanas porque era demasiado complicado de mantener, el método 50/30/20 puede ser exactamente lo que necesitas.
Es una de las reglas de presupuesto más populares del mundo precisamente porque no requiere categorizar cada euro que gastas ni llevar un registro exhaustivo de cada movimiento. Funciona con tres bloques simples y una lógica clara: necesidades, deseos y ahorro.
La popularizó la senadora y profesora de Harvard Elizabeth Warren en su libro All Your Worth, y desde entonces se ha convertido en el punto de partida de educación financiera personal en decenas de países.
En este artículo explicamos exactamente cómo funciona el método 50/30/20, qué entra en cada categoría, cómo aplicarlo con ejemplos concretos para distintos niveles de ingresos y, sobre todo, cómo adaptarlo cuando los números no cuadran perfectamente a la primera.
1. Qué es el método 50/30/20 y cómo funciona
La regla es sencilla: divide tus ingresos netos mensuales en tres bloques con proporciones fijas.
| Bloque | Porcentaje | Destino |
|---|---|---|
| Necesidades | 50% | Gastos imprescindibles para vivir |
| Deseos | 30% | Gastos opcionales que disfrutas |
| Ahorro | 20% | Fondo de emergencia, inversión, objetivos |
La clave está en trabajar siempre con los ingresos netos: lo que llega realmente a tu cuenta después de impuestos y deducciones. Nunca con el salario bruto, que puede diferir significativamente dependiendo del tramo fiscal.
Una vez calculado ese número, la distribución es automática: multiplica por 0,5, por 0,3 y por 0,2. Eso te da el techo máximo de cada categoría para ese mes.
2. Qué entra exactamente en cada categoría
Aquí es donde la mayoría de explicaciones del método 50/30/20 generan confusión: la distinción entre «necesidades» y «deseos» no siempre es obvia, y categorizar mal puede hacer que el método no funcione.
El 50%: Necesidades
Son los gastos que no puedes eliminar sin que tu vida se vea seriamente afectada. No son los gastos que «crees que necesitas», sino los que son objetivamente imprescindibles:
- Alquiler o hipoteca
- Suministros básicos: luz, agua, gas, internet
- Alimentación básica (supermercado)
- Transporte para ir al trabajo (abono, gasolina)
- Seguro médico si no tienes cobertura laboral
- Cuotas de préstamos contraídos
Lo que no entra aquí aunque pueda parecer necesario: el gimnasio, las plataformas de streaming, el móvil de última generación, los restaurantes o la ropa de temporada. Eso va en el siguiente bloque.
El 30%: Deseos
Son los gastos que mejoran tu calidad de vida pero que podrías reducir o eliminar sin consecuencias graves si fuera necesario:
- Restaurantes, bares y ocio
- Viajes y vacaciones
- Suscripciones digitales (Netflix, Spotify, etc.)
- Ropa más allá de lo básico
- Hobbies, deportes, cultura
- Caprichos y compras no planificadas
La distinción clave: si puedes vivir sin ello, es un deseo. Si quitarlo afectaría directamente a tu trabajo, salud o estabilidad básica, es una necesidad.
El 20%: Ahorro e inversión
Este bloque tiene tres subfunciones que conviene diferenciar:
- Fondo de emergencia (prioridad absoluta hasta tener 3-6 meses de gastos cubiertos)
- Ahorro con objetivo concreto (entrada de piso, viaje importante, formación)
- Inversión a largo plazo (fondos indexados, ETFs, plan de pensiones)
El orden importa: primero el fondo de emergencia, después los objetivos a corto plazo, después la inversión a largo plazo. Intentar invertir sin fondo de emergencia es construir sobre arena.
3. Ejemplos reales con distintos sueldos
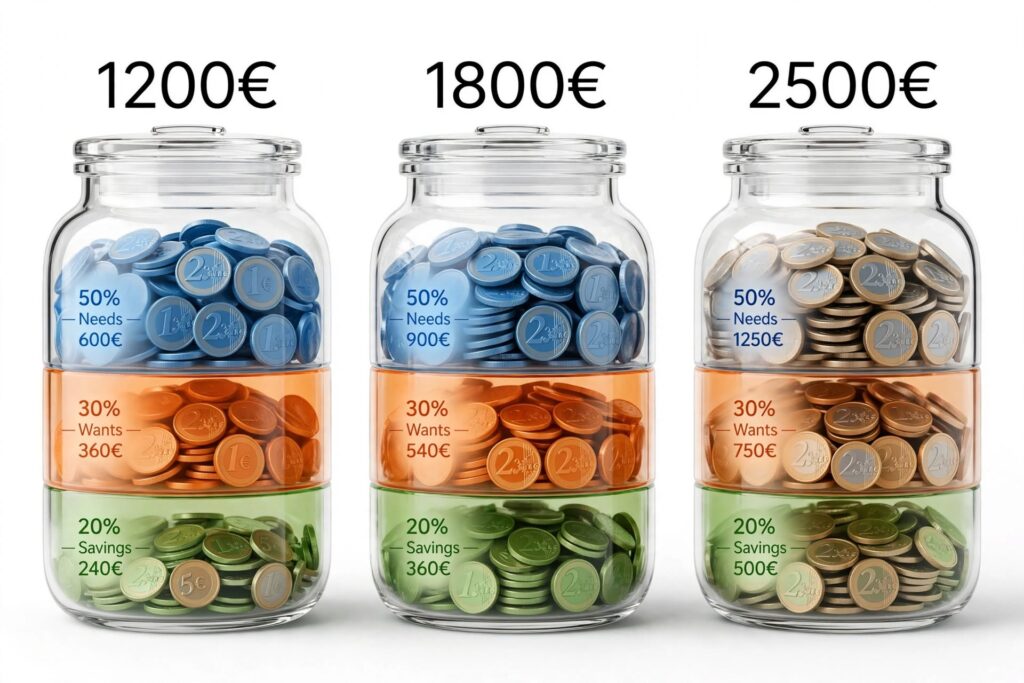
La teoría es clara, pero los números concretos ayudan a aterrizar el método. Aquí aplicamos el 50/30/20 a tres perfiles de ingresos netos distintos, representativos de la realidad española en 2026.
Ejemplo 1: Ingresos netos de 1.200 € (estudiante con trabajo parcial o primer empleo)
| Categoría | Porcentaje | Importe mensual |
|---|---|---|
| Necesidades | 50% | 600 € |
| Deseos | 30% | 360 € |
| Ahorro | 20% | 240 € |
Con 600 euros para necesidades en una ciudad media, cubrir alquiler individual es prácticamente imposible. Aquí el método ya muestra sus límites reales: con ingresos bajos en ciudades caras, puede ser necesario vivir en piso compartido para que el bloque de necesidades sea viable dentro del 50%.
Ejemplo 2: Ingresos netos de 1.800 € (perfil laboral estable, ciudad media)
| Categoría | Porcentaje | Importe mensual |
|---|---|---|
| Necesidades | 50% | 900 € |
| Deseos | 30% | 540 € |
| Ahorro | 20% | 360 € |
Con 900 euros para necesidades ya hay más margen, aunque en ciudades como Madrid o Barcelona el alquiler individual puede consumir 700-800 euros solos, dejando poco para el resto de gastos imprescindibles.
Ejemplo 3: Ingresos netos de 2.500 € (perfil sénior o doble ingreso en pareja)
| Categoría | Porcentaje | Importe mensual |
|---|---|---|
| Necesidades | 50% | 1.250 € |
| Deseos | 30% | 750 € |
| Ahorro | 20% | 500 € |
Con este nivel de ingresos, el método funciona con relativa comodidad en la mayoría de ciudades españolas. Los 500 euros mensuales de ahorro, invertidos a largo plazo a una rentabilidad histórica del 7% anual, generarían aproximadamente 600.000 euros en 30 años gracias al interés compuesto.
4. Cuándo el método 50/30/20 no cuadra (y cómo adaptarlo)
La honestidad obliga a señalar algo que muchas guías sobre este método omiten: el 50/30/20 no funciona igual para todos, y aplicarlo de forma rígida cuando los números no cuadran puede generar más frustración que utilidad.
Situación 1: Las necesidades superan el 50%
Es la situación más frecuente en ciudades con alquileres altos o con ingresos bajos. Si el alquiler solo ya consume el 45% del sueldo neto, cumplir el bloque de necesidades dentro del 50% no es realista.
La adaptación lógica: ajusta el porcentaje de deseos hacia abajo para compensar. Si las necesidades ocupan el 60%, reduce los deseos al 20% y mantén el ahorro en el 20%. El principio del método sigue funcionando aunque los porcentajes exactos cambien.
Situación 2: Ingresos muy bajos que no permiten ahorrar el 20%
Si el margen es muy estrecho, el objetivo no es llegar al 20% desde el primer día. Es empezar con el porcentaje que sea viable —aunque sea el 5%— y aumentarlo progresivamente cuando los ingresos mejoren o los gastos se reduzcan.
Un 5% constante durante años produce mejores resultados que un 20% que se abandona al segundo mes.
Situación 3: Personas con deudas de alto coste
Si hay deudas con intereses elevados (tarjetas de crédito, préstamos rápidos), el bloque de ahorro debe redirigirse prioritariamente a pagarlas. Matemáticamente, eliminar una deuda al 20% de interés es más rentable que cualquier inversión a esa misma tasa.
5. Cómo implementar el método 50/30/20 en la práctica
Conocer el método es el primer paso. Aplicarlo requiere un sistema que funcione en el día a día sin depender de revisar constantemente si cada gasto entra en una categoría u otra.
El sistema de tres cuentas
La forma más sencilla y efectiva de implementar el 50/30/20 en la práctica es separar físicamente el dinero en tres espacios distintos:
- Cuenta principal: recibe el sueldo y paga los gastos fijos de necesidades (alquiler, suministros, etc.)
- Cuenta de gastos libres: recibe el 30% el día de cobro y es la que se usa para el día a día discrecional
- Cuenta de ahorro: recibe el 20% automáticamente y no debe tocarse salvo emergencia real
Cuando la cuenta de gastos libres llega a cero, no hay más gasto discrecional ese mes. No hace falta calcular nada: el límite está definido físicamente.
La transferencia automática: el paso más importante
El error más frecuente al aplicar este método es dejar el ahorro para el final del mes, cuando «ya se verá si sobra algo». Como ya hemos visto, casi nunca sobra.
La solución es programar una transferencia automática el mismo día de cobro hacia la cuenta de ahorro. Una vez automatizada, el 20% sale antes de que el cerebro lo cuente como disponible, y el resto del mes funciona con lo que queda.
Conclusión: el 50/30/20 es un marco, no una ley
El método 50/30/20 no es un sistema perfecto para todas las situaciones, pero es el mejor punto de partida para quien quiere poner orden en sus finanzas sin complicarse en exceso.
Sus ventajas reales son la simplicidad, la flexibilidad y el hecho de que da permiso explícito para gastar en lo que se disfruta —el 30%— sin culpa, siempre que el resto esté cubierto.
Los puntos clave de este artículo:
- Divide tus ingresos netos en tres bloques: 50% necesidades, 30% deseos, 20% ahorro.
- Distingue bien entre necesidades reales y deseos que parecen necesidades.
- Adapta los porcentajes si tu situación no encaja perfectamente en los estándar.
- Automatiza el ahorro el día de cobro antes de gastar nada.
- El sistema de tres cuentas facilita la implementación sin esfuerzo cognitivo diario.
Con cualquier nivel de ingresos, tener un marco claro para distribuir el dinero es infinitamente mejor que no tener ninguno. El 50/30/20 es ese marco.
Sigue explorando nuestro blog para encontrar más guías prácticas sobre presupuesto, ahorro e inversión adaptadas a la vida real.
Preguntas frecuentes sobre el método 50/30/20
¿Quién creó el método 50/30/20?
Lo popularizó Elizabeth Warren, profesora de Harvard y posteriormente senadora estadounidense, junto a su hija Amelia Warren Tyagi en el libro All Your Worth (2005). Desde entonces se ha convertido en una de las reglas de presupuesto personal más extendidas del mundo.
¿El 50/30/20 funciona con ingresos bajos?
Con ingresos muy bajos o en ciudades con alquileres altos, los porcentajes pueden necesitar ajustarse. Lo importante es mantener la lógica del método —cubrir primero las necesidades, luego los deseos y reservar siempre algo para el ahorro— aunque los porcentajes exactos varíen.
¿El dinero de ahorro del 20% debería invertirse o guardarse en una cuenta?
Depende del momento y del objetivo. Si no tienes fondo de emergencia, prioriza construirlo primero en una cuenta de fácil acceso. Una vez cubierto, el excedente puede destinarse a inversión a largo plazo según tu perfil de riesgo y horizonte temporal.
¿Puedo aplicar el 50/30/20 si tengo deudas?
Sí, pero con ajustes. Si tienes deudas con intereses altos (tarjetas, préstamos rápidos), destina el bloque del 20% principalmente a amortizarlas antes de ahorrar o invertir. Es matemáticamente más rentable eliminar una deuda al 20% que invertir al mismo tiempo.
¿Cada cuánto debo revisar si estoy cumpliendo el método 50/30/20?
Una revisión mensual rápida (15-20 minutos) es suficiente para verificar que los tres bloques están dentro de sus límites. Si hay desviaciones frecuentes en el mismo bloque, es señal de que los porcentajes necesitan ajustarse a tu realidad concreta.