Cada mes te propones ahorrar. Cada mes llega el día 28 y el saldo está prácticamente igual que antes. Si esto te resulta familiar, la causa casi nunca es la que crees.
La narrativa habitual culpa a la fuerza de voluntad: «no tengo disciplina», «soy un desastre con el dinero», «gasto demasiado». Pero la realidad es que seguir sin ahorrar tiene razones mucho más concretas y, sobre todo, mucho más solucionables que un supuesto defecto de carácter.
Según estudios de comportamiento financiero, más del 60% de las personas que declaran querer ahorrar no lo consiguen de forma consistente. Y la mayoría no es porque ganen poco: es porque el método que usan para intentarlo está diseñado para fallar desde el principio.
En este artículo identificamos las causas reales por las que sigues sin ahorrar y, más importante, qué cambio concreto soluciona cada una de ellas.
1. El error de raíz: intentar ahorrar lo que sobra
Este es el fallo más extendido y el que explica por sí solo la mayor parte de los fracasos de ahorro. La lógica habitual es: cobro, pago los gastos, y lo que sobre va al ahorro. El problema es que casi nunca sobra nada.
No porque el sueldo sea insuficiente, sino porque el gasto siempre tiende a expandirse hasta llenar el espacio disponible. Es lo que los economistas del comportamiento llaman «inflación del estilo de vida»: cuanto más dinero queda disponible, más fácilmente se gasta.
La solución: invierte el orden
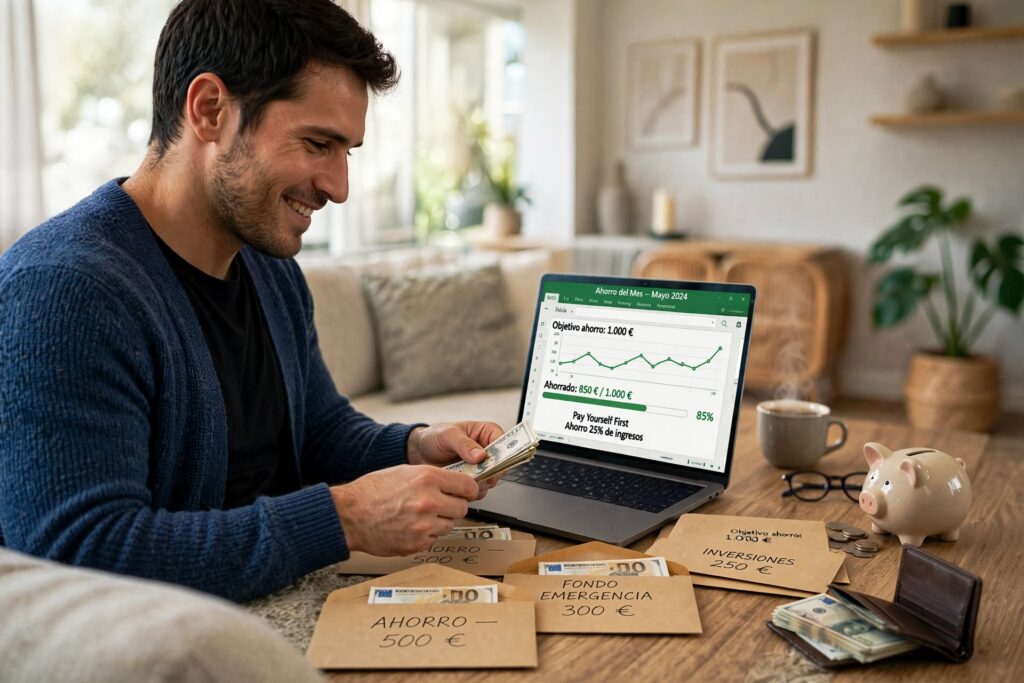
El único método que funciona de forma sistemática es el contrario: primero ahorras, luego gastas lo que queda.
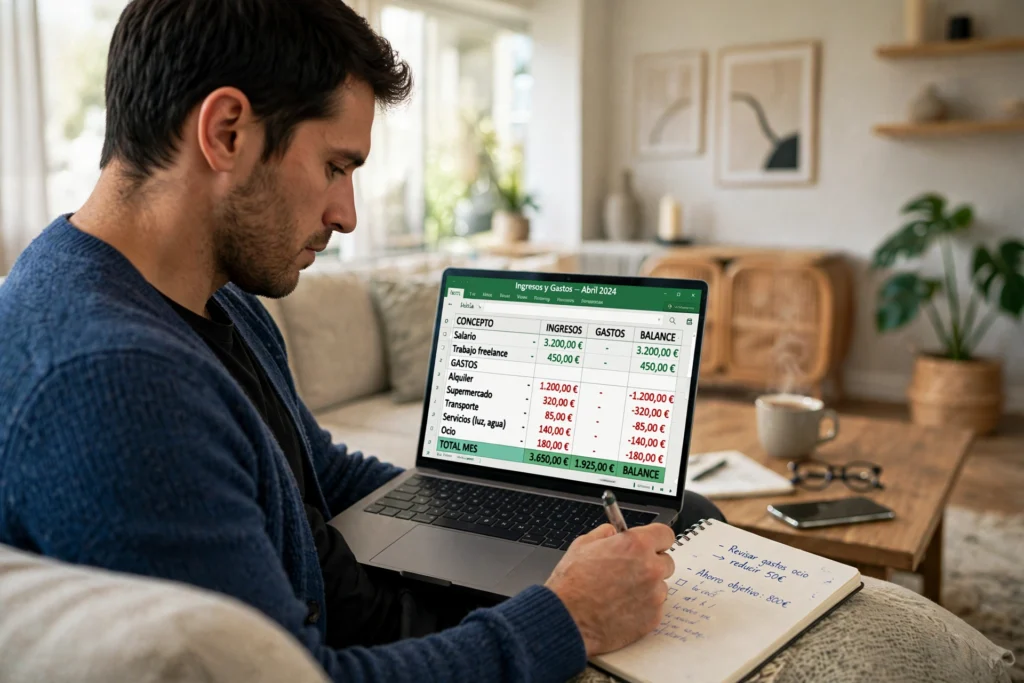
En la práctica esto significa programar una transferencia automática el mismo día que cobras, antes de que el dinero «exista» como disponible en tu cabeza. Puedes empezar con el 5% o incluso el 3% de tu sueldo. La cantidad exacta importa mucho menos que el automatismo.
Una vez que el ahorro sale automáticamente, el mes funciona con lo que queda, y la mente se adapta a ese nuevo límite con más facilidad de la esperada.
2. No tienes un motivo concreto para ahorrar
«Ahorrar por si acaso» es un objetivo demasiado vago para motivar ningún comportamiento sostenido. El cerebro humano no está diseñado para sacrificar disfrute presente por una recompensa futura indefinida.
Distintos estudios sobre psicología financiera han demostrado que las personas ahorran significativamente más cuando el objetivo tiene un nombre, un importe y una fecha. No es lo mismo «quiero tener ahorros» que «quiero tener 3.000 euros en 18 meses para cambiar de coche».
La solución: dale nombre y fecha a cada objetivo
Divide tus metas de ahorro en al menos dos niveles:
- Objetivo de seguridad: fondo de emergencia equivalente a tres meses de gastos fijos. Esto es lo primero, antes de cualquier otra meta.
- Objetivo concreto: un viaje, la entrada de un piso, un curso de formación, un colchón para emprender. Lo que sea, pero con cifra y plazo.
Tener dos objetivos distintos en dos cuentas distintas (o subcuentas si tu banco lo permite) hace que el ahorro tenga sentido emocional, no solo financiero.
3. Tus gastos reales son un misterio
Otra razón por la que mucha gente sigue sin ahorrar es que no sabe con exactitud en qué gasta. No de memoria, sino de verdad: con números reales sacados de los movimientos bancarios.
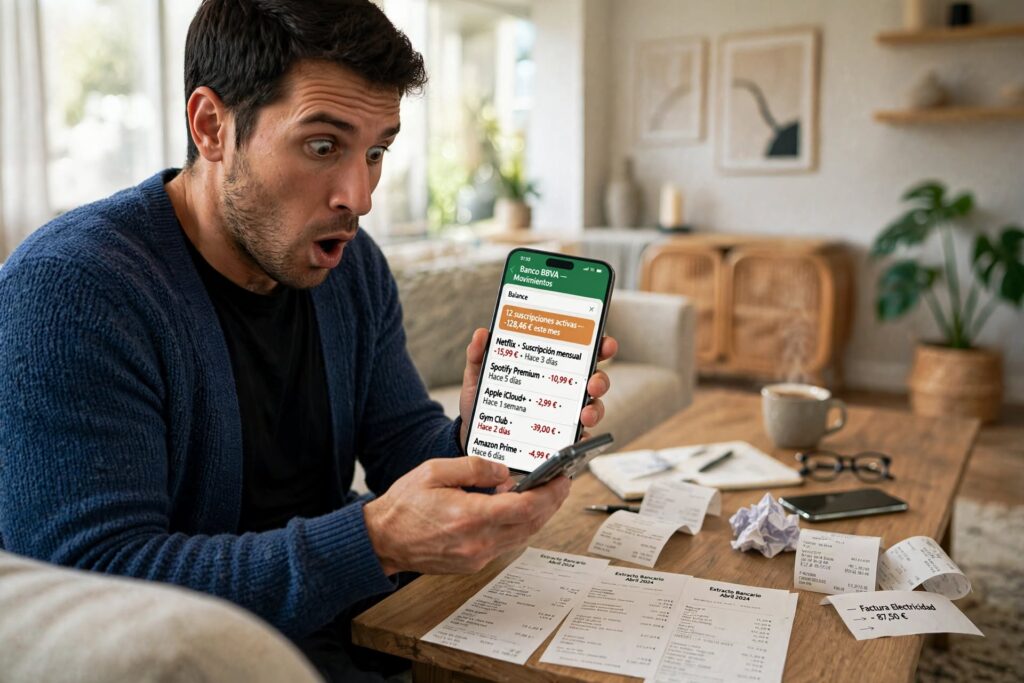
La mayoría de personas infravalora entre un 20% y un 40% sus gastos mensuales reales cuando los estiman sin revisar datos. Los pequeños gastos frecuentes —un café, una compra impulsiva, una suscripción olvidada— son invisibles individualmente pero devastadores en conjunto.
La solución: revisa tus movimientos reales de los últimos tres meses
No hace falta una app sofisticada ni una hoja de cálculo compleja. Basta con abrir la banca online y revisar en qué categorías se fue el dinero los últimos noventa días.
En esa revisión casi siempre aparecen dos o tres sorpresas: una suscripción que nadie recuerda haber contratado, un patrón de gasto en restaurantes mayor de lo esperado, o varios gastos pequeños que sumados representan una cantidad significativa.
Conocer el problema real es el primer paso para poder ajustarlo.
4. El entorno no acompaña: fricción mal colocada
En psicología del comportamiento existe un concepto llamado «fricción»: la resistencia que hay que superar para hacer algo. Cuando ahorrar requiere un esfuerzo activo (entrar en la app, hacer la transferencia manualmente, decidir la cantidad), la fricción trabaja en tu contra.
Por el contrario, cuando gastar es fácil y rápido —tarjeta guardada en el móvil, compras con un clic, entrega en el mismo día— la fricción trabaja a favor del gasto.
La solución: añade fricción al gasto y elimínala del ahorro
Algunas medidas concretas y efectivas:
- Elimina las tarjetas guardadas en las tiendas online donde compras de forma impulsiva con frecuencia.
- Fija un período de espera de 48 horas para cualquier compra no planificada superior a 30 o 50 euros.
- Automatiza el ahorro para que no requiera ninguna decisión activa mensual.
- Pon la cuenta de ahorro en un banco diferente al de los gastos diarios, de modo que el dinero no esté «a la vista» y no sea tan fácil de gastar.
Ninguna de estas medidas requiere fuerza de voluntad. Requieren diseñar el entorno de forma que las decisiones correctas sean las más fáciles.
5. Intentas ahorrar demasiado demasiado pronto
Paradójicamente, uno de los motivos por los que la gente sigue sin ahorrar es proponerse objetivos de ahorro excesivamente ambiciosos desde el principio.
El razonamiento suele ser: «el mes que viene ahorro el 20%». Llega el mes, hay un gasto inesperado, el objetivo no se cumple, y la sensación de fracaso hace que se abandone completamente. Es el mismo patrón que ocurre con las dietas restrictivas.
La solución: empieza ridículamente pequeño
Un ahorro del 2% o del 3% mensual puede parecer insignificante. Pero cumplirlo de forma consistente durante varios meses construye dos cosas más valiosas que la cantidad en sí: el hábito y la identidad de ser alguien que ahorra.
Una vez instalado el hábito, aumentar el porcentaje es mucho más sencillo porque el comportamiento ya existe. El error es intentar cambiar primero la cantidad sin haber cambiado primero el patrón.
La regla práctica: empieza con una cantidad que parezca tan pequeña que sería vergonzoso no cumplirla. Eso es exactamente lo que buscamos.
Conclusión: el problema no eres tú, es el método
Si sigues sin ahorrar mes tras mes, la causa casi nunca es la falta de disciplina. Es que el sistema que estás usando no está diseñado para funcionar.
Los cinco cambios concretos que marcan la diferencia:
- Invierte el orden: ahorra primero, gasta lo que queda.
- Ponle nombre y fecha a cada objetivo de ahorro.
- Revisa tus gastos reales de los últimos tres meses sin estimaciones.
- Diseña el entorno: añade fricción al gasto y elimínala del ahorro.
- Empieza pequeño: el hábito primero, la cantidad después.
Ninguno de estos cambios requiere un sueldo más alto ni una vida más austera. Requieren ajustar el método, no el carácter.
Sigue explorando nuestro blog para encontrar más guías prácticas sobre ahorro, presupuesto y finanzas personales adaptadas a la vida real.
Preguntas frecuentes sobre por qué no se consigue ahorrar
¿Es posible ahorrar con un sueldo bajo?
Sí, aunque el margen es más estrecho. La clave en esos casos es empezar con porcentajes muy pequeños (2-5%) y priorizar la reducción de gastos fijos innecesarios antes de intentar ahorrar cantidades mayores.
¿Cuánto debería ahorrar al mes como mínimo?
No existe una cifra universal, pero la referencia más habitual es el 20% del sueldo neto (método 50/30/20). Si eso no es posible ahora mismo, cualquier cantidad constante es mejor que no ahorrar nada.
¿Por qué no funciona ahorrar «lo que sobre»?
Porque el gasto tiende a expandirse hasta ocupar todo el espacio disponible. Si no se reserva el ahorro antes de gastar, casi nunca sobra nada al final del mes.
¿Qué es mejor: ahorrar o pagar deudas?
Depende del tipo de interés de las deudas. Deudas con intereses altos (tarjetas al 15-20%) deben pagarse antes que cualquier ahorro salvo el fondo de emergencia mínimo. Deudas a bajo interés pueden compaginarse con el ahorro.
¿Cuánto tiempo tarda en formarse el hábito de ahorrar?
Según investigaciones sobre formación de hábitos, entre 21 y 66 días de comportamiento constante son suficientes para que una acción empiece a automatizarse. Por eso los primeros dos meses son los más difíciles y los más importantes.