Hay personas que con ingresos modestos consiguen ahorrar, invertir y vivir sin angustia financiera. Hay otras que con sueldos altos llegan justas a fin de mes y sienten que el dinero siempre se escapa. La diferencia, en la mayoría de los casos, no está en la cantidad de dinero: está en la relación que cada persona tiene con él.
Cambiar tu relación con el dinero no es una cuestión de motivación ni de leer frases inspiradoras sobre la abundancia. Es un proceso concreto que implica identificar las creencias que heredaste sobre el dinero, entender cómo afectan a tus decisiones financieras actuales y sustituirlas por hábitos y marcos mentales que sí funcionan.
Este artículo no promete resultados mágicos ni habla de «atraer la riqueza». Habla de psicología financiera aplicada: por qué tomamos las decisiones que tomamos con el dinero, qué patrones nos frenan sin que nos demos cuenta y qué cambios concretos tienen impacto real.
1. El dinero no es neutral: viene cargado de historia
Antes de poder cambiar tu relación con el dinero, hay que entender de dónde viene esa relación.
Según investigaciones en psicología financiera, buena parte de nuestras actitudes hacia el dinero se forman antes de los diez años, principalmente por lo que vimos y escuchamos en casa. No son decisiones conscientes: son patrones absorbidos.
Algunas de las creencias más comunes que se heredan sin saberlo:
- «El dinero da problemas» → lleva a evitar acumularlo o gestionarlo activamente.
- «Hablar de dinero es de mala educación» → genera silencio financiero y falta de información.
- «Los ricos son malos» → crea una resistencia inconsciente a prosperar económicamente.
- «El dinero no alcanza nunca» → instala una mentalidad de escasez que se convierte en profecía autocumplida.
- «Hay que disfrutar ahora porque mañana no se sabe» → dificulta el ahorro y la planificación a largo plazo.
Ninguna de estas creencias es necesariamente verdadera. Pero si operan en piloto automático, toman decisiones por ti sin que lo sepas.
Ejercicio de diagnóstico
Completa mentalmente estas frases y observa qué aparece:
- «El dinero es…»
- «Las personas ricas son…»
- «Yo con el dinero siempre…»
- «En mi familia el dinero era…»
Las respuestas automáticas revelan el mapa mental desde el que tomas tus decisiones financieras. No son la realidad objetiva: son el filtro a través del cual la interpretas.
2. Las tres emociones que más daño hacen a tus finanzas
Cambiar la relación con el dinero requiere reconocer las emociones que más interfieren con las decisiones financieras racionales. No para eliminarlas —eso es imposible— sino para identificarlas cuando aparecen y no dejar que decidan solas.
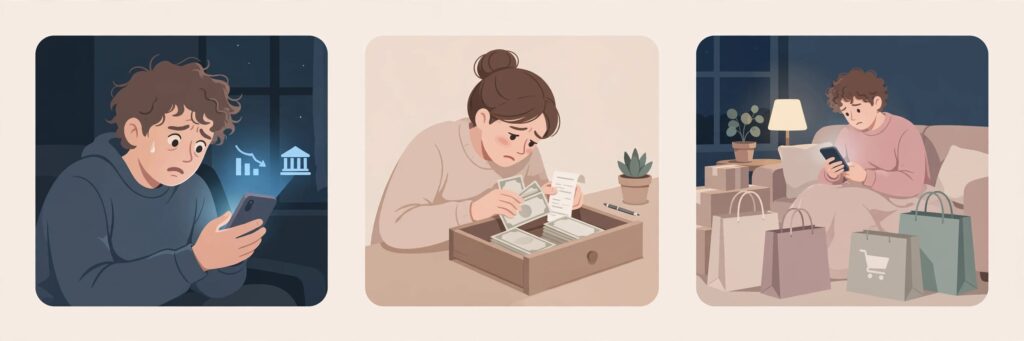
El miedo
El miedo al dinero tiene dos variantes igualmente destructivas: el miedo a no tener suficiente, que paraliza y genera ansiedad crónica, y el miedo a tenerlo, que puede llevar a sabotear el propio éxito económico de formas sutiles.
Las personas con miedo financiero suelen evitar mirar el saldo bancario, ignorar las deudas esperando que «se solucionen solas» o rechazar oportunidades de mejora económica por sensación de no merecerlas o de que algo saldrá mal.
La vergüenza
La vergüenza financiera es una de las emociones más silenciosas y más dañinas. Quien se avergüenza de sus deudas, de no saber gestionar el dinero o de su situación económica, raramente busca ayuda o información porque eso implicaría exponer lo que percibe como un fracaso personal.
El problema es que la vergüenza paraliza exactamente donde más se necesita acción.
La compensación emocional
Muchas compras impulsivas no son sobre el producto en sí: son intentos de gestionar emociones difíciles. El «retail therapy» —comprar para sentirse mejor después de un día malo, un conflicto o una sensación de vacío— es uno de los patrones más documentados en comportamiento del consumidor.
Reconocer cuándo se está comprando por emoción y no por necesidad o decisión consciente es un paso fundamental para cambiar la relación con el dinero.
3. Mentalidad de escasez vs mentalidad de abundancia: qué significa realmente
Estos términos aparecen en muchos contextos de desarrollo personal, a veces con matices pseudocientíficos que conviene evitar. Pero la distinción tiene una base real en psicología cognitiva.
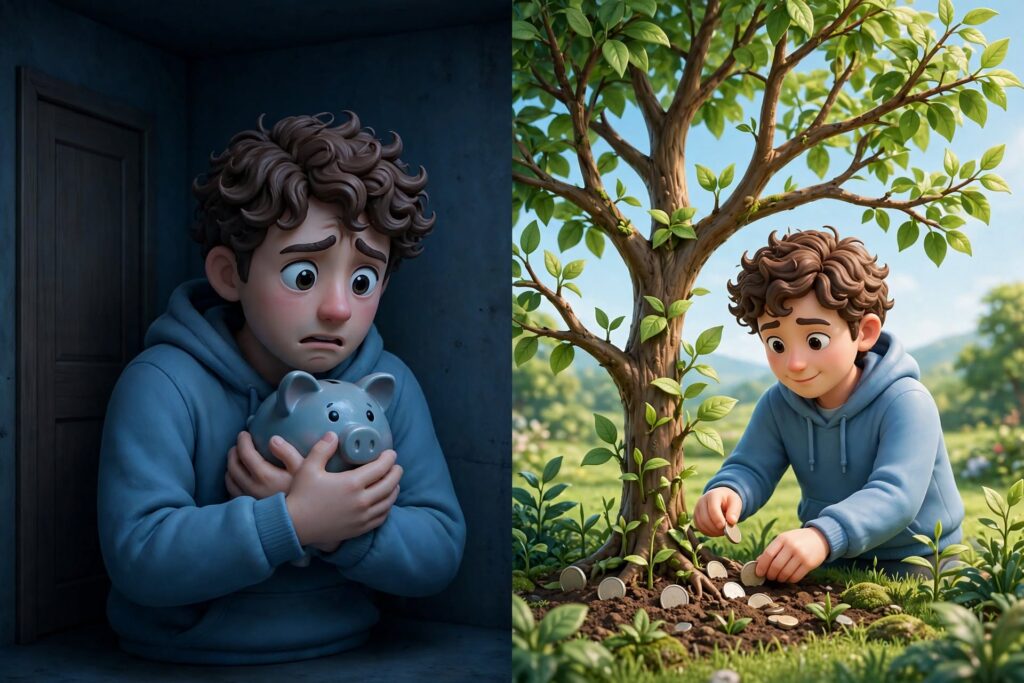
La mentalidad de escasez no significa ser pobre: significa operar desde la convicción de que los recursos son limitados y que lo que tiene uno lo pierde otro. Este marco mental lleva a decisiones cortoplacistas, a dificultad para compartir o pedir ayuda y a una relación de ansiedad constante con las finanzas.
La mentalidad de abundancia no significa creer que el dinero lloverá del cielo: significa operar desde la convicción de que existen oportunidades, que se puede aprender, mejorar y crecer, y que las decisiones financieras no son irreversibles.
El investigador Sendhil Mullainathan (Harvard) y su colega Eldar Shafir demostraron en su libro Escasez que la sensación subjetiva de no tener suficiente —independientemente del nivel de ingresos real— reduce la capacidad cognitiva disponible para tomar buenas decisiones. Es decir: la ansiedad financiera literalmente dificulta pensar con claridad sobre el dinero.
Cambiar ese marco mental no es autoengaño: es una condición necesaria para tomar mejores decisiones.
4. Cinco cambios concretos para transformar tu relación con el dinero
Identificar creencias y emociones es necesario pero no suficiente. El cambio real ocurre en el comportamiento. Estas son las cinco palancas con mayor impacto comprobado.
Habla del dinero sin tabú
La primera forma de normalizar la relación con el dinero es hablar de él. Con tu pareja, con amigos de confianza, con un asesor si puedes. El silencio financiero mantiene los problemas en la oscuridad donde crecen.
No se trata de comparar sueldos en una cena, sino de poder tener conversaciones honestas sobre objetivos, miedos y decisiones financieras sin que resulten incómodas o vergonzosas.
Edúcate financieramente, aunque sea poco a poco
La ignorancia financiera no es un defecto moral: es el resultado de que nadie nos enseñó estas cosas de forma sistemática. Pero puede corregirse.
Leer un artículo a la semana sobre finanzas personales, seguir a profesionales del sector con criterio o escuchar un podcast de referencia son formas de construir conocimiento gradualmente sin abrumarse.
Mira tus números con regularidad, sin juicio
Revisar el saldo, los gastos y el ahorro de forma periódica es un hábito que genera familiaridad y control. Evitar mirar las cuentas, por el contrario, alimenta la ansiedad y permite que los problemas crezcan sin detectarse.
El truco es hacerlo sin juicio: los números son datos, no una evaluación moral de lo que vales como persona.
Define qué significa para ti la seguridad financiera
«Ser rico» es un objetivo demasiado vago para orientar decisiones. La seguridad financiera, en cambio, es algo que cada persona puede definir en sus propios términos: para algunos es tener tres meses de gastos ahorrados, para otros es poder trabajar de lo que les gusta sin presión, para otros es no depender de nadie.
Tener esa definición clara cambia la relación con el dinero porque convierte un deseo difuso en un objetivo con forma y dirección.
Celebra los progresos pequeños
La relación con el dinero también se transforma reconociendo los avances, aunque sean modestos. Ahorrar 50 euros por primera vez, pagar una deuda pequeña, entender por primera vez la diferencia entre renta variable y fija: todos son pasos reales que merecen reconocimiento.
El refuerzo positivo consolida los hábitos con más eficacia que la autocrítica por lo que aún no se ha conseguido.
5. Lo que no cambia la relación con el dinero
Para ser honestos con el alcance de este artículo, conviene aclarar también lo que no funciona.
Leer libros de autoayuda financiera sin aplicar nada no cambia ningún hábito. La información sin acción es entretenimiento, no transformación.
Compararse con otros —ni hacia arriba ni hacia abajo— aporta poco. Cada situación financiera tiene un contexto único: ingresos, cargas familiares, ciudad, punto de partida, oportunidades. La comparación genera o envidia o complacencia, ninguna de las dos útil.
Esperar el momento perfecto para empezar a ordenar las finanzas. Ese momento no existe. El mejor punto de partida es siempre el presente, con la información y los recursos disponibles ahora.
Conclusión: cambiar la relación con el dinero es posible, pero lleva tiempo
Cambiar tu relación con el dinero no ocurre de un día para otro, pero tampoco requiere años de terapia ni una situación económica perfecta de partida. Ocurre en pequeños pasos, cada uno de los cuales construye sobre el anterior.
Los puntos clave de esta guía:
- Identifica las creencias heredadas sobre el dinero que operan en piloto automático.
- Reconoce las emociones —miedo, vergüenza, compensación— que interfieren en tus decisiones financieras.
- Sustituye la mentalidad de escasez por un marco de aprendizaje y mejora progresiva.
- Aplica cambios concretos: habla del dinero, edúcate, revisa tus números, define tu propia seguridad financiera.
- Celebra los avances pequeños y abandona la autocrítica improductiva.
La relación con el dinero es, en el fondo, una relación con uno mismo. Cambiarla tiene consecuencias que van mucho más allá de la cuenta bancaria.
Sigue explorando nuestro blog para encontrar más contenido sobre psicología financiera, hábitos de ahorro y finanzas personales aplicadas a la vida real.
Preguntas frecuentes sobre la relación con el dinero
¿Por qué tengo una mala relación con el dinero?
En la mayoría de los casos, las creencias y actitudes hacia el dinero se forman en la infancia, a través de lo que se vive y escucha en el entorno familiar. No son decisiones conscientes, sino patrones absorbidos que luego operan de forma automática en la vida adulta.
¿Qué es la mentalidad de escasez y cómo afecta a las finanzas?
Es la convicción subjetiva de que los recursos son siempre insuficientes. Investigaciones como las de Mullainathan y Shafir demuestran que esta sensación reduce la capacidad cognitiva disponible para tomar buenas decisiones financieras, independientemente del nivel de ingresos real.
¿Cómo sé si tengo creencias limitantes sobre el dinero?
Una señal común es que tus decisiones financieras generan culpa, vergüenza o ansiedad de forma recurrente. Otra es notar contradicciones entre lo que dices querer (ahorrar, invertir, mejorar económicamente) y lo que realmente haces.
¿Es necesario ir a terapia para cambiar la relación con el dinero?
No necesariamente, aunque puede ayudar si hay bloqueos emocionales profundos. Para la mayoría de personas, la combinación de educación financiera, autoconocimiento y hábitos concretos es suficiente para transformar la relación con el dinero de forma significativa.
¿Cuánto tiempo tarda en cambiar la relación con el dinero?
Depende del punto de partida y de la consistencia con la que se aplican los cambios. Algunos hábitos básicos pueden notarse en pocas semanas; transformar creencias más arraigadas puede llevar meses. Lo importante es que cada paso cuenta, aunque sea pequeño.