Lo compras, lo recibes, lo usas una semana y acaba olvidado en un cajón. O ni siquiera eso: era una oferta tan buena que no podías dejarla pasar, pero en realidad no lo necesitabas para nada.
El gasto impulsivo es uno de los mayores saboteadores de las finanzas personales, y no tiene que ver con ser irresponsable ni con carecer de inteligencia financiera. Tiene que ver con cómo está diseñado el entorno en el que vivimos y compramosy con mecanismos psicológicos muy bien documentados que las marcas y plataformas llevan décadas perfeccionando para aprovecharlos.
Según estudios de comportamiento del consumidor, entre el 40% y el 60% de las compras no planificadas se realizan bajo un estado emocional concreto: estrés, aburrimiento, tristeza o incluso euforia. No son decisiones racionales disfrazadas de capricho: son respuestas emocionales con consecuencias financieras reales.
Dejar de gastar dinero impulsivamente no requiere más fuerza de voluntad. Requiere entender el mecanismo y diseñar estrategias que funcionen antes de que ese mecanismo se active.
1. Por qué gastamos impulsivamente: el mecanismo real
Antes de hablar de soluciones, conviene entender qué ocurre exactamente cuando se produce una compra impulsiva. No es solo «falta de autocontrol»: es un proceso neurológico predecible.
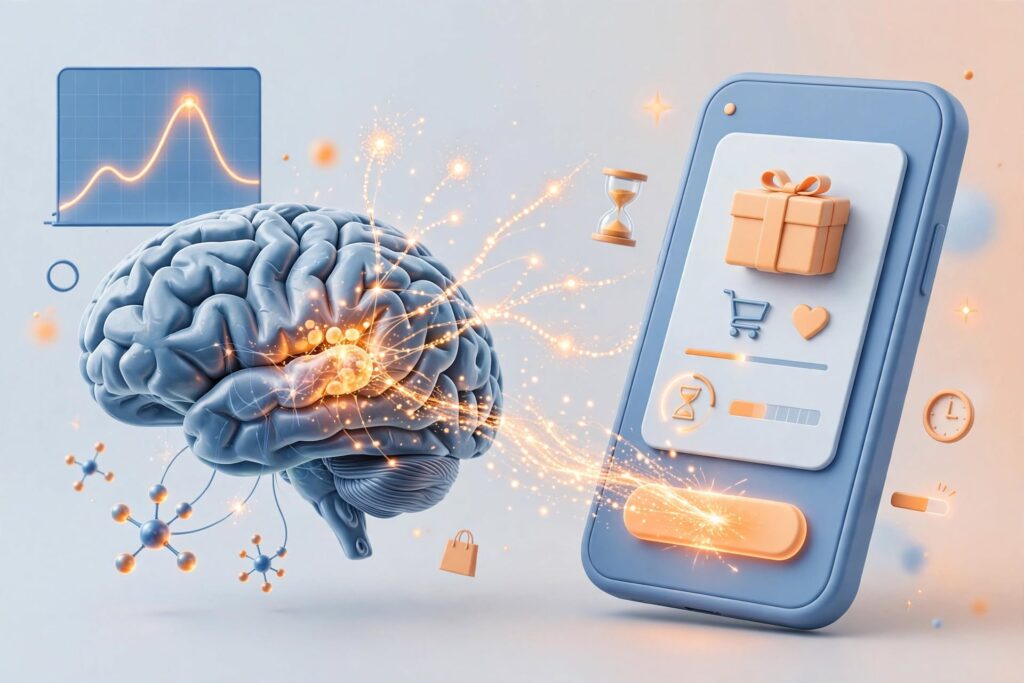
Cuando vemos algo que queremos —una oferta, un producto atractivo, algo que alguien que admiramos usa— el cerebro libera dopamina, el neurotransmisor asociado a la anticipación del placer. Ese pico de dopamina ocurre antes de la compra, no después. La compra en sí, paradójicamente, suele traer menos satisfacción de la esperada.
Las plataformas de comercio digital lo saben y lo explotan con precisión: temporizadores de cuenta atrás, mensajes de «solo quedan 2 unidades», notificaciones personalizadas, compra con un clic, entrega en horas. Todo está diseñado para reducir la fricción entre el impulso y la acción y para que la decisión se tome antes de que el córtex prefrontal —la parte racional del cerebro— tenga tiempo de evaluar si realmente tiene sentido.
Entender esto cambia el enfoque del problema: no se trata de tener más fuerza de voluntad, sino de crear sistemas que interpongan tiempo y reflexión entre el impulso y la compra.
2. Identifica tus patrones de gasto impulsivo
No todos los gastos impulsivos son iguales. Para dejar de gastar de forma compulsiva, el primer paso es reconocer cuándo, dónde y por qué ocurre en tu caso concreto.
Las tres situaciones más comunes
El gasto emocional: comprar para gestionar emociones difíciles. Un día malo en el trabajo, una discusión, una sensación de vacío o de aburrimiento que se intenta llenar con una compra. El alivio es real pero breve, y el cargo en la tarjeta permanece.
El gasto por comparación social: ver lo que otros compran o tienen —en redes sociales, entre amigos, en el entorno laboral— y sentir la necesidad de igualar o superar ese nivel. Las redes sociales han multiplicado exponencialmente la exposición a este tipo de estímulos.
El gasto por oferta: comprar algo «porque está de oferta», no porque se necesite. El razonamiento es «me estoy ahorrando dinero», pero en realidad se está gastando dinero en algo que no habría comprado a precio normal. Una oferta en algo innecesario no es un ahorro: es un gasto con descuento.
Cómo identificar el tuyo
Revisa tus movimientos bancarios de los últimos dos meses y marca cada compra no planificada que, en retrospectiva, no te aportó valor real. Anota en qué momento del día se hizo, qué plataforma se usó y si recuerdas en qué estado emocional estabas.
En la mayoría de los casos, aparecen patrones muy claros: mismo horario, misma plataforma, estados emocionales similares. Conocer el patrón es el primer paso para interrumpirlo.
3. Estrategias que sí funcionan para frenar el gasto impulsivo
Aquí es donde la mayoría de artículos sobre el tema falla: recomienda «hacer una lista de la compra» o «pensar si lo necesitas de verdad», como si el problema fuera falta de información. El problema no es cognitivo, es comportamental. Y las soluciones también deben serlo.
La regla de las 48 horas
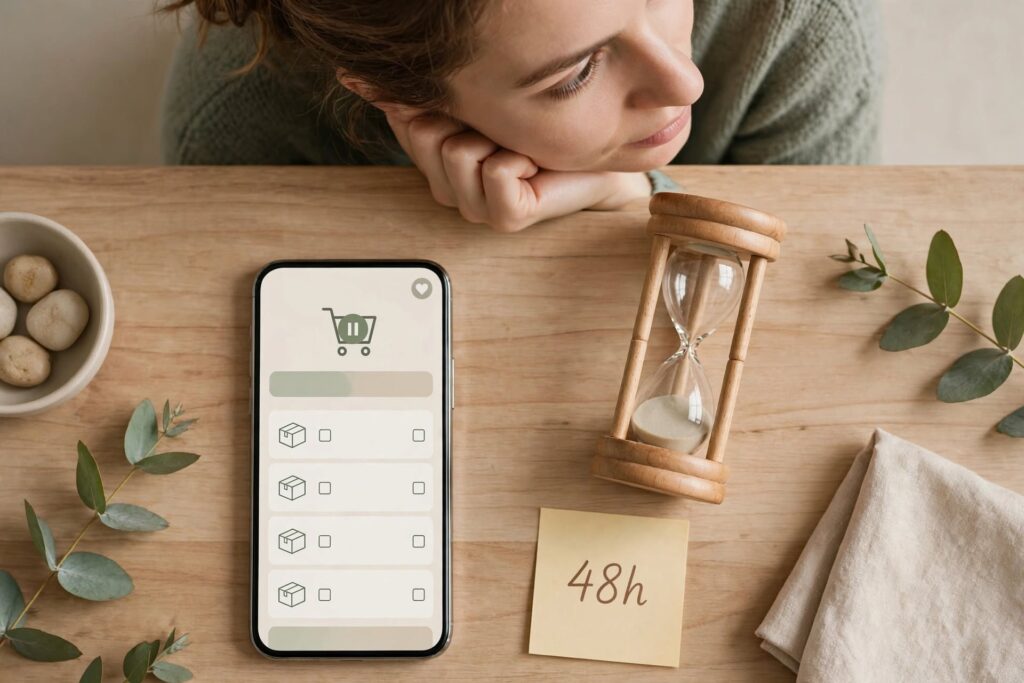
Establece una norma personal: ninguna compra no planificada superior a una cantidad que tú decidas (puede ser 20, 30 o 50 euros) se realiza en el momento. Se añade a una lista de «compras pendientes» y se revisa 48 horas después.
En ese período, el pico de dopamina ya ha bajado y la decisión se toma con la parte racional del cerebro, no con la emocional. Según estudios de economía conductual, más del 70% de los productos que se añaden a listas de deseos online nunca llegan a comprarse cuando se revisan días después.
Elimina la fricción del ahorro y añádela al gasto
La clave no es resistir el impulso, sino dificultar la acción impulsiva:
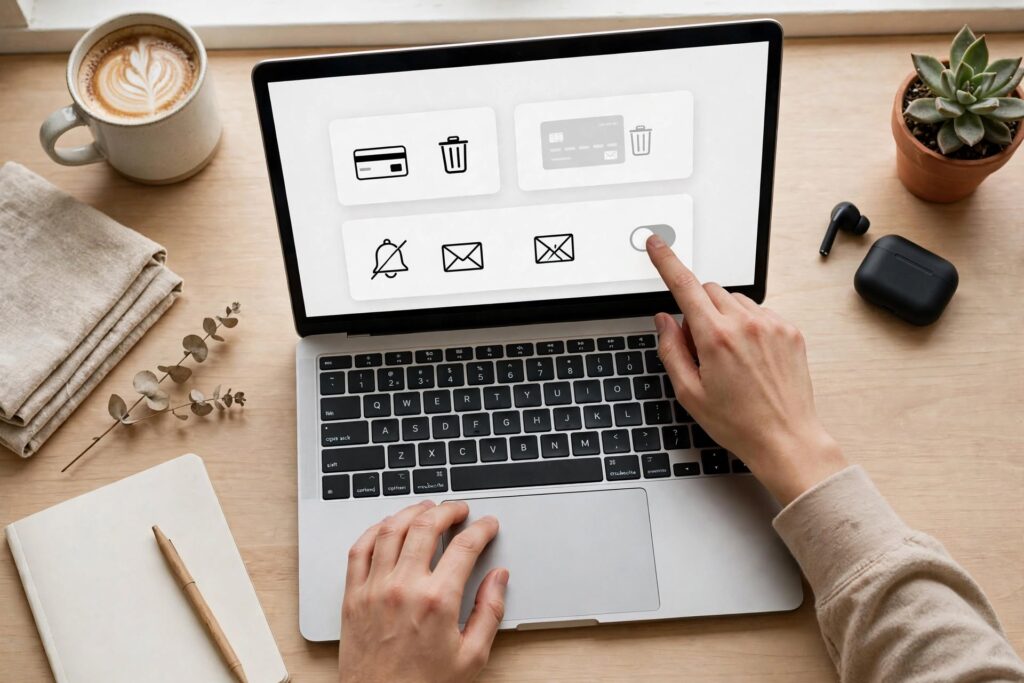
- Elimina las tarjetas guardadas en tiendas online donde compras frecuentemente por impulso. Tener que introducir los datos manualmente añade fricción suficiente para que muchas compras no lleguen a completarse.
- Desactiva las notificaciones de apps de compra. Las notificaciones de ofertas están diseñadas para crear urgencia artificial: quitarlas elimina el estímulo antes de que genere el impulso.
- Desuscríbete de newsletters de tiendas. Un email de oferta que no ves no puede provocar un gasto que no tenías planeado.
- Usa listas de la compra cerradas para el supermercado, tanto en físico como online, y no compres fuera de ellas.
El «coste real en horas trabajadas»
Esta técnica, popularizada por el libro Tu dinero o tu vida de Vicki Robin, consiste en traducir cualquier precio a horas de trabajo necesarias para ganarlo.
Si cobras 10 euros netos por hora y estás a punto de comprar unos auriculares de 80 euros, el coste real no son 80 euros: son 8 horas de trabajo. Visualizar el precio en tiempo propio en lugar de en dinero cambia radicalmente la percepción del valor y reduce significativamente las compras impulsivas.
4. Diseña un entorno que trabaje a tu favor
Dejar de gastar dinero impulsivamente es mucho más fácil si el entorno está configurado para no tentarte constantemente. Esto se llama arquitectura de decisiones y es lo que las grandes plataformas de comercio usan en tu contra: también puede usarse a tu favor.
Cambios de entorno de alto impacto
En el móvil:
- Mueve las apps de compra a una carpeta poco accesible o directamente desinstalálas si no las usas con frecuencia planificada.
- Activa límites de uso en las apps de redes sociales donde más te expones a contenido de consumo.
En la economía doméstica:
- Ten una cuenta separada para gastos del día a día con un límite semanal claro. Cuando esa cuenta llega a cero, no hay más gasto discrecional esa semana.
- Usa tarjeta de débito en lugar de crédito para los gastos cotidianos: el dinero sale inmediatamente y la sensación de pérdida real es más nítida.
En las compras online:
- Añade los productos al carrito pero no los compres en el momento. Déjalos ahí. La mayoría de tiendas te enviará un recordatorio en 24-48 horas, momento en el que ya puedes decidir con más calma.
El papel de las redes sociales en el gasto impulsivo
Las redes sociales han creado un entorno de exposición constante a estilos de vida, productos y compras que antes no existía. El scroll infinito no solo genera comparación social: actúa como un catálogo de publicidad personalizada que normaliza ciertos niveles de consumo y hace que comprar algo se perciba como una respuesta natural a lo que se ve.
Reducir el tiempo de exposición a contenido de consumo —sin necesidad de abandonar las redes— es una de las medidas más efectivas para reducir los impulsos de compra sin esfuerzo consciente.
5. Qué hacer cuando el gasto impulsivo tiene raíces emocionales profundas
En algunos casos, el gasto compulsivo no es un hábito financiero que se puede corregir con una regla de 48 horas: es una respuesta a estados emocionales crónicos como la ansiedad, la depresión o el vacío. En esos casos, el abordaje debe ser diferente.
Si reconoces que comprar es la forma principal de gestionar el malestar emocional, que los remordimientos después de comprar son intensos y frecuentes, o que el gasto está generando deudas significativas pese a los intentos de controlarlo, puede ser útil buscar apoyo profesional —psicológico o de asesoría financiera especializada— más allá de las estrategias de este artículo.
No porque el problema sea grave en sí mismo, sino porque en ese nivel de arraigo, las soluciones de comportamiento superficiales no alcanzan la raíz del problema.
Conclusión: el gasto impulsivo se frena con sistemas, no con fuerza de voluntad
Dejar de gastar dinero impulsivamente no es una cuestión de carácter ni de austeridad. Es una cuestión de diseño: diseño del entorno, diseño de los hábitos y diseño de las reglas que se aplican antes de que el impulso tome la decisión por ti.
Los puntos clave de esta guía:
- Entiende el mecanismo: el gasto impulsivo es una respuesta neurológica predecible, no un defecto de personalidad.
- Identifica tus patrones: emocional, social o por oferta. Conocer el tuyo permite anticiparlo.
- Aplica la regla de las 48 horas para cualquier compra no planificada por encima de tu límite personal.
- Añade fricción al gasto: elimina tarjetas guardadas, desactiva notificaciones, desuscríbete de newsletters de tiendas.
- Traduce precios a horas trabajadas para evaluar el coste real de cada compra impulsiva.
- Diseña el entorno: una cuenta con límite semanal, menos exposición a contenido de consumo, apps de compra menos accesibles.
El gasto impulsivo siempre existirá. La clave no es eliminarlo por completo —eso es poco realista— sino reducirlo lo suficiente para que no comprometa tus objetivos financieros.
Sigue explorando nuestro blog para encontrar más estrategias prácticas de finanzas personales, ahorro y gestión del dinero.
Preguntas frecuentes sobre el gasto impulsivo
¿El gasto impulsivo es una adicción?
En su forma más leve es un hábito conductual influido por el diseño del entorno y los estados emocionales. En casos más severos, puede tener características similares a las conductas adictivas, especialmente cuando genera consecuencias financieras graves y no se consigue controlar pese a los intentos repetidos. En ese caso, el apoyo profesional es recomendable.
¿Por qué me arrepiento siempre de las compras impulsivas pero sigo haciéndolas?
Porque el arrepentimiento ocurre después de que la dopamina ha bajado, pero el impulso ocurre antes de que eso pase. El ciclo impulso-compra-arrepentimiento no se rompe con más reflexión posterior: se rompe añadiendo tiempo entre el impulso y la acción, que es exactamente lo que hace la regla de las 48 horas.
¿Las ofertas y descuentos realmente me hacen gastar más?
Sí, en la mayoría de los casos. Las promociones crean una sensación de urgencia artificial y activan el miedo a perderse algo (FOMO). Una oferta del 50% en algo que no necesitabas sigue siendo un gasto, no un ahorro.
¿Es malo gastar en cosas que me gustan?
No. El problema no es disfrutar el dinero: es hacerlo de forma no planificada y que comprometa el resto de objetivos financieros. Un gasto de placer que está dentro del presupuesto y se ha decidido conscientemente es perfectamente compatible con una buena salud financiera.
¿Cuánto tiempo tarda en reducirse el gasto impulsivo con estas estrategias?
Los primeros cambios suelen notarse en las primeras dos o tres semanas si se aplican de forma consistente. Eliminar las tarjetas guardadas y desactivar notificaciones tiene efecto casi inmediato. Cambiar los patrones emocionales más arraigados puede llevar varios meses.