Hay una idea extendida sobre las personas que logran independencia económica: que ganaban mucho, que tuvieron suerte, que empezaron en el momento adecuado o que heredaron algo. En la mayoría de los casos no es así.
Lo que diferencia a quienes construyen patrimonio de quienes no lo hacen, independientemente de su nivel de ingresos, tiene un nombre concreto: disciplina financiera. No es una cualidad innata ni un rasgo de personalidad. Es un conjunto de hábitos que se aprenden, se practican y se consolidan con el tiempo.
La disciplina financiera no significa vivir con austeridad extrema ni renunciar a todo lo que se disfruta. Significa tomar decisiones con el dinero de forma consciente y consistente, en lugar de dejar que las circunstancias, los impulsos o el entorno decidan por ti.
En este artículo explicamos qué es realmente la disciplina financiera, por qué importa más que los ingresos, cómo se construye desde cero y cuáles son los hábitos concretos que marcan la diferencia a largo plazo.
1. Por qué la disciplina financiera importa más que el sueldo
Una de las verdades más incómodas de las finanzas personales es que el nivel de ingresos, por sí solo, no determina la salud financiera de nadie.
Estudios sobre el comportamiento financiero de personas con ingresos altos muestran que una proporción significativa de ellas llega igualmente a fin de mes con dificultades, acumula deudas o no tiene ahorro relevante. El fenómeno tiene incluso nombre: «lifestyle inflation» o inflación del estilo de vida, que describe cómo el gasto tiende a crecer al mismo ritmo que los ingresos, dejando el margen de ahorro prácticamente igual.
Por el contrario, existen personas con sueldos modestos que construyen patrimonio de forma sostenida durante décadas gracias a hábitos consistentes. El mecanismo es siempre el mismo: gastan menos de lo que ganan, ahorran la diferencia de forma sistemática y hacen que ese ahorro trabaje.
La disciplina financiera es lo que permite que eso ocurra independientemente de cuánto se gana.
2. Qué es la disciplina financiera y qué no es
Antes de hablar de cómo desarrollarla, conviene aclarar qué significa en la práctica, porque hay una versión distorsionada de este concepto que más que ayudar, desalienta.
Lo que la disciplina financiera NO es
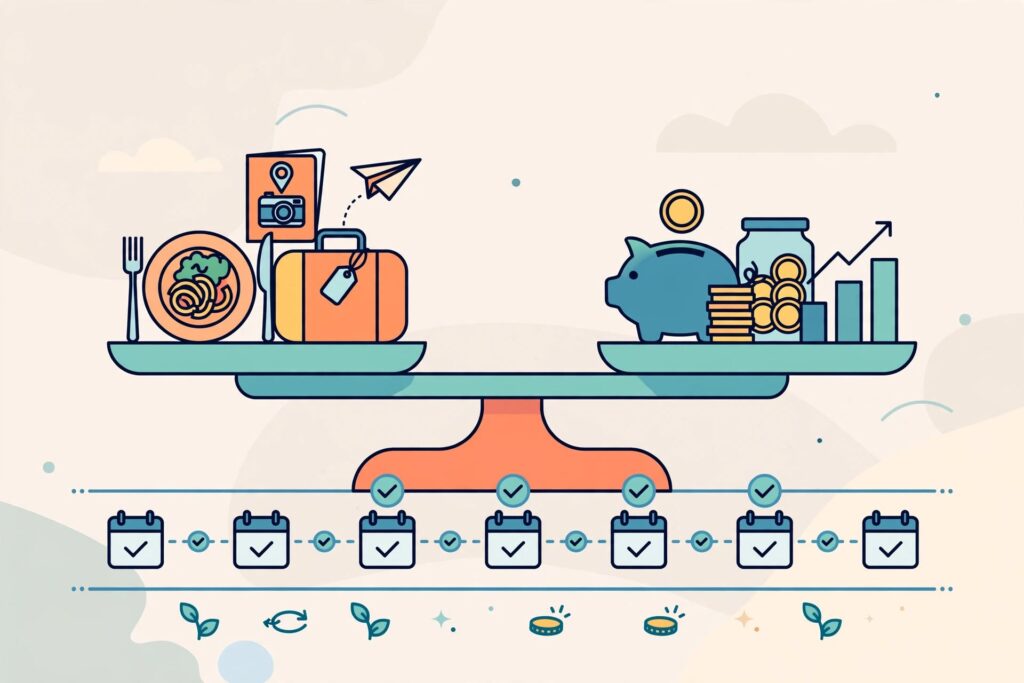
- No es privarse de todo placer. Una persona financieramente disciplinada puede salir a cenar, viajar o comprar cosas que le gustan. La diferencia es que lo hace dentro de un plan, no en lugar de él.
- No es ser tacaño. La austeridad extrema como estilo de vida raramente es sostenible y puede generar una relación poco saludable con el dinero.
- No es seguir reglas perfectas todos los días. La disciplina financiera no es perfección: es consistencia. Un mes malo no destruye un buen hábito si se retoma con normalidad.
Lo que la disciplina financiera SÍ es
- Tomar decisiones de gasto con consciencia, no por inercia o impulso.
- Ahorrar de forma sistemática antes de gastar, no con lo que sobra.
- Revisar periódicamente si las decisiones financieras están alineadas con los objetivos.
- Mantener el rumbo cuando los mercados caen, el mes sale mal o la tentación es alta.
3. Los cinco hábitos de la disciplina financiera real
La disciplina financiera no es una actitud mental abstracta: es el resultado de hábitos concretos que se practican de forma regular. Estos son los cinco que mayor impacto tienen en el largo plazo.
Hábito 1: pagar primero al futuro
El hábito más poderoso y el más difícil de instalar es reservar una parte de los ingresos para el ahorro o la inversión antes de gastar en cualquier otra cosa.
No el 20% desde el primer día si eso no es posible. Puede empezar siendo el 3% o el 5%. Lo que importa es que sea automático, constante y que ocurra antes de que el resto del dinero «desaparezca» en el gasto diario.
Una transferencia automática programada para el día de cobro elimina la decisión mensual de si ahorrar o no. Sin esa decisión activa, no hay posibilidad de saltársela.
Hábito 2: vivir por debajo de tus posibilidades
No se trata de vivir mal, sino de no vivir al límite de lo que se puede gastar. Existe una diferencia real entre poder permitirse algo y que tenga sentido comprarlo dentro de un plan financiero.
Las personas con alta disciplina financiera suelen mantener un estilo de vida por debajo de su nivel de ingresos real, destinando el margen a ahorro e inversión en lugar de expandir indefinidamente el consumo.
Hábito 3: revisar las finanzas de forma regular
La disciplina financiera requiere información actualizada. No se puede tomar buenas decisiones financieras sin saber cuánto entra, cuánto sale y si el rumbo es el correcto.
Dedicar entre 15 y 20 minutos al final de cada mes a revisar el presupuesto, el ahorro acumulado y el progreso hacia los objetivos es uno de los hábitos más simples y más ignorados en finanzas personales.
Hábito 4: mantener el rumbo cuando hay turbulencias
La disciplina financiera se demuestra sobre todo en los momentos difíciles: cuando el mercado cae y parece que hay que vender, cuando hay un mes de gastos inesperados que rompe el presupuesto, o cuando el entorno social presiona hacia un nivel de consumo que no corresponde al plan propio.
Las personas con alta disciplina financiera no están libres de esos momentos. Simplemente tienen sistemas y compromisos previos que les impiden reaccionar de forma impulsiva ante ellos.
Hábito 5: aprender de forma continua
El dinero no funciona igual en todas las etapas de la vida. Lo que tiene sentido a los 25 años (construir el fondo de emergencia, empezar a invertir en fondos indexados) es diferente de lo que tiene sentido a los 40 (optimizar la cartera, planificar la jubilación, proteger el patrimonio).
La disciplina financiera incluye el hábito de seguir aprendiendo: leer sobre finanzas personales, entender los productos en los que se invierte y revisar periódicamente si la estrategia sigue siendo adecuada.
4. Por qué la disciplina financiera no depende de la fuerza de voluntad
Aquí está el ángulo que distingue a quienes consiguen mantener la disciplina financiera de quienes la intentan y fallan: los primeros no dependen de la fuerza de voluntad.
La fuerza de voluntad es un recurso limitado que se agota a lo largo del día. Tomar cientos de pequeñas decisiones financieras de forma consciente cada semana no es sostenible para casi nadie.
Los sistemas son la alternativa. Cuando el ahorro es automático, cuando el presupuesto ya está definido y cuando hay reglas claras para las compras no planificadas, las buenas decisiones financieras ocurren sin esfuerzo activo en cada momento.
La disciplina financiera real no se parece a luchar contra la tentación todos los días. Se parece a haber diseñado el entorno y los hábitos de forma que la tentación raramente tenga que enfrentarse.
El papel del entorno en la disciplina financiera
Algunos cambios de entorno que refuerzan la disciplina sin esfuerzo adicional:
- Tener el ahorro en una cuenta separada y poco accesible.
- No tener tarjetas de crédito guardadas en apps de compra online.
- Desactivar notificaciones de tiendas y plataformas de comercio.
- Revisar el saldo de la cuenta de gastos una vez por semana, no cada hora.
5. Cómo empezar a desarrollar disciplina financiera desde cero
Si el punto de partida es una situación financiera desordenada —sin ahorros, con deudas, sin presupuesto—, la disciplina financiera no se construye de golpe. Se construye en capas, empezando por la más básica.
El orden correcto para construir la base
| Fase | Acción principal | Objetivo |
|---|---|---|
| 1 | Conocer los números reales | Saber exactamente cuánto entra y cuánto sale |
| 2 | Crear un presupuesto mensual básico | Dar un destino consciente a cada euro |
| 3 | Automatizar un ahorro mínimo | Instalar el hábito, aunque la cantidad sea pequeña |
| 4 | Eliminar deudas de alto coste | Reducir la carga financiera mensual |
| 5 | Empezar a invertir de forma sistemática | Hacer que el dinero ahorrado trabaje |
Cada fase construye sobre la anterior. Intentar llegar a la fase 5 sin haber consolidado las primeras es uno de los errores más comunes y uno de los que más frustración genera.
La paciencia también es disciplina financiera.
Conclusión: la disciplina financiera se construye, no se tiene
Nadie nace con disciplina financiera. Se desarrolla a través de hábitos concretos, sistemas que reducen la dependencia de la fuerza de voluntad y una visión clara de adónde se quiere llegar económicamente.
Los puntos clave de este artículo:
- La disciplina financiera importa más que el sueldo: los ingresos sin hábitos no construyen patrimonio.
- No es austeridad: es consciencia y consistencia en las decisiones financieras.
- Se basa en cinco hábitos: pagar primero al futuro, vivir por debajo de tus posibilidades, revisar las finanzas regularmente, mantener el rumbo en momentos difíciles y seguir aprendiendo.
- No depende de la fuerza de voluntad: depende de sistemas y entornos bien diseñados.
- Se construye en fases: intentar hacerlo todo a la vez es la forma más segura de no hacer nada.
La disciplina financiera no promete hacerte rico de la noche a la mañana. Promete algo más valioso: una relación con el dinero que mejora con el tiempo y que trabaja a tu favor en lugar de en tu contra.
Sigue explorando nuestro blog para encontrar más contenido práctico sobre hábitos financieros, ahorro, inversión y educación financiera aplicada a la vida real.
Preguntas frecuentes sobre disciplina financiera
¿La disciplina financiera sirve con cualquier nivel de ingresos?
Sí, aunque el margen varía. Con ingresos muy bajos, las opciones son más limitadas, pero la disciplina financiera —especialmente en lo relativo a no endeudarse y mantener algún tipo de ahorro— sigue siendo relevante y posible.
¿Cuánto tiempo tarda en notarse el efecto de la disciplina financiera?
Los primeros resultados visibles suelen aparecer en los primeros tres a seis meses: reducción del estrés financiero, algo de ahorro acumulado, mayor control sobre el gasto. Los efectos más significativos en patrimonio requieren años, pero el camino empieza a sentirse distinto desde el primer mes.
¿Qué diferencia hay entre disciplina financiera e inteligencia financiera?
La inteligencia financiera es el conocimiento: saber cómo funcionan los productos financieros, la fiscalidad, la inversión. La disciplina financiera es la aplicación consistente de ese conocimiento en el comportamiento diario. Ambas se complementan, pero la disciplina sin conocimiento y el conocimiento sin disciplina son igualmente insuficientes.
¿Es compatible la disciplina financiera con disfrutar del dinero?
Totalmente. Una persona financieramente disciplinada puede —y debe— disfrutar del dinero. La diferencia es que ese disfrute está incluido en el plan, no compite con él.
¿La disciplina financiera es lo mismo para una persona sola que para una familia?
El principio es el mismo, pero la complejidad aumenta. En una unidad familiar, la disciplina financiera requiere acuerdo entre todos los miembros, lo que añade una dimensión de comunicación y coordinación que no existe cuando se gestionan las finanzas en solitario.