Los treinta años no son una fecha mágica, pero sí un punto de inflexión. Quien llega a esa edad con buenos hábitos financieros instalados tiene una ventaja enorme sobre quien llega sin ellos, no porque haya acumulado una gran fortuna, sino porque ya tiene la base sobre la que se construye el patrimonio a largo plazo.
El problema es que nadie te enseña estos hábitos de forma sistemática. La educación financiera brilla por su ausencia en los sistemas educativos de la mayoría de países, y el resultado es que muchas personas llegan a los 30 con deudas innecesarias, sin ahorro, sin inversiones y sin un plan claro para su economía personal.
Este artículo no es una lista de cosas que deberías haber hecho y no hiciste. Es una guía práctica de los hábitos financieros más importantes que puedes empezar a desarrollar ahora, independientemente de donde estés en este momento, porque en finanzas personales el mejor momento siempre es el presente.
1. Conocer tus números: el hábito que lo hace todo posible
El hábito más básico y más ignorado de todos es saber con exactitud cuánto entra, cuánto sale y adónde va el dinero cada mes. Sin esa información, cualquier otro hábito financiero se construye sobre una base inestable.
Sorprendentemente, muchas personas en la veintena no saben cuál es su salario neto real, no tienen claro cuánto gastan en alimentación al mes y desconocen el importe exacto de sus suscripciones activas. No por descuido, sino porque nadie les enseñó que esa información es fundamental.
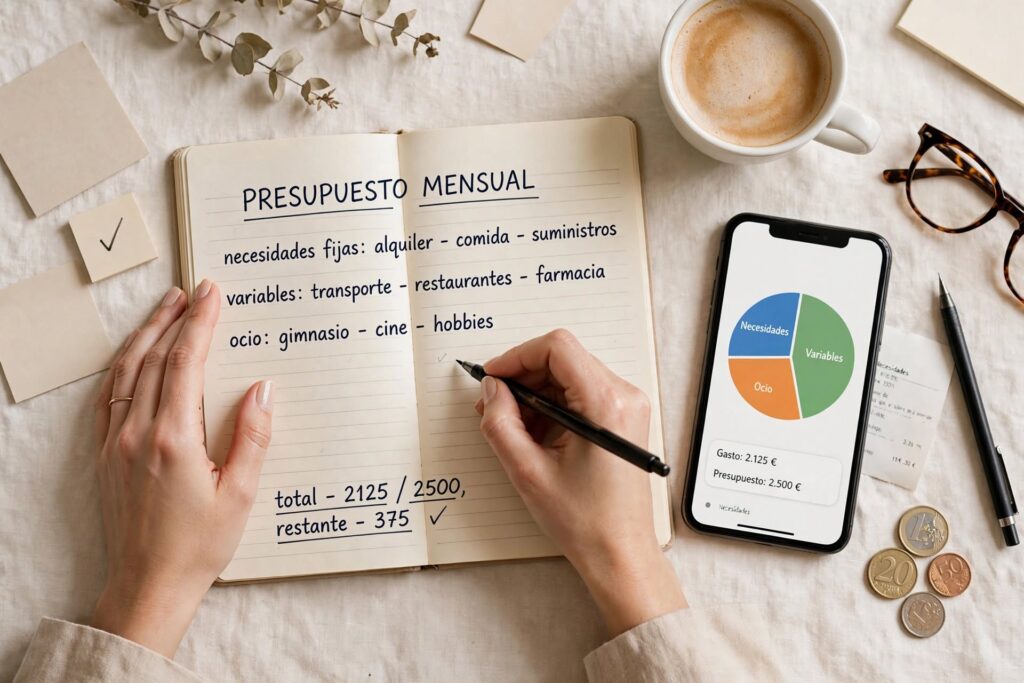
Desarrollar el hábito de conocer tus números no requiere ser contable ni usar herramientas complejas. Basta con revisar los movimientos bancarios de los últimos dos o tres meses y organizar los gastos en tres categorías básicas: necesidades fijas, gastos variables y ocio. En menos de una hora tienes un mapa financiero real que probablemente te sorprenderá.
El diagnóstico que cambia la perspectiva
La mayoría de personas que hacen este ejercicio por primera vez descubren dos o tres categorías de gasto que estaban fuera de control sin saberlo: suscripciones olvidadas, gasto en restaurantes mucho más alto de lo estimado o pequeños gastos frecuentes que suman una cantidad significativa al mes.
Conocer esos números no obliga a cambiar nada de inmediato, pero sí transforma la relación con el dinero: de algo que «desaparece solo» a algo que va a lugares concretos que se pueden decidir conscientemente.
2. Construir el fondo de emergencia: la base de todo lo demás
De todos los hábitos financieros que conviene tener antes de los 30, este es el que más diferencia marca en la vida real cuando las cosas se tuercen, y siempre acaban torcerse algo en algún momento.
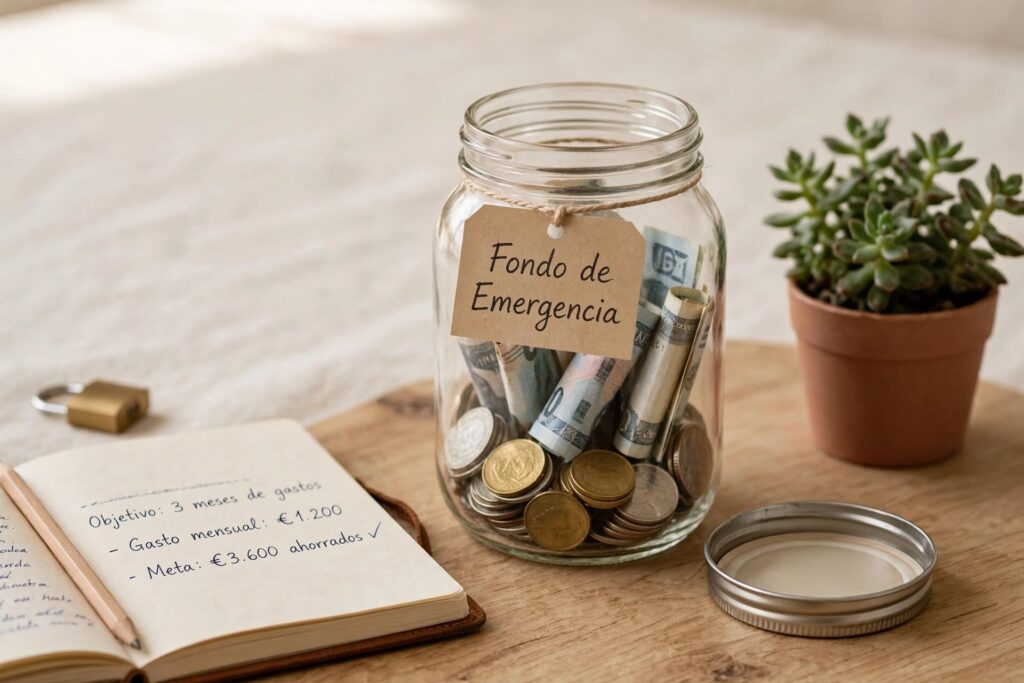
Un fondo de emergencia es una reserva de dinero equivalente a entre tres y seis meses de gastos totales, guardada en una cuenta de fácil acceso y sin riesgo. No se toca salvo emergencia real: pérdida de empleo, enfermedad, avería importante o cualquier gasto imprevisto que no pueda cubrirse con el presupuesto mensual ordinario.
Sin ese colchón, cualquier imprevisto se convierte en una crisis financiera: se recurre a tarjetas de crédito, a préstamos rápidos o a pedir dinero prestado, iniciando un ciclo de deuda que puede tardar años en deshacerse.
Cómo construirlo de forma realista
No hace falta llegar a seis meses de golpe. El objetivo inicial puede ser tan modesto como un mes de gastos, y construir el resto de forma gradual. Con una aportación mensual fija y automática, la mayoría de personas puede tener un fondo de emergencia sólido en 12 a 24 meses sin alterar significativamente su estilo de vida.
La cuenta donde se guarda este dinero no debería ser la misma que la de los gastos del día a día: mantenerla separada reduce la tentación de «tomar prestado» de ella para gastos que no son emergencias reales.
3. Empezar a invertir: cuanto antes, mejor
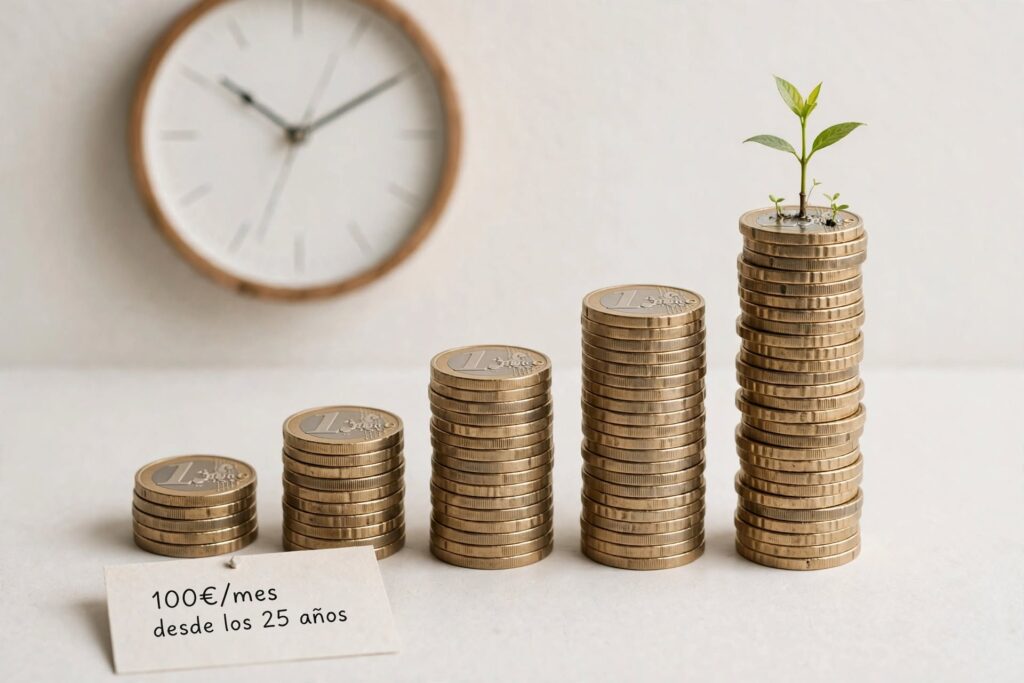
Uno de los hábitos financieros más poderosos que se pueden desarrollar en la veintena es empezar a invertir, aunque sea con cantidades pequeñas. La razón no es obtener rentabilidades espectaculares: es aprovechar el interés compuesto, que necesita tiempo para mostrar su efecto real.
Quien empieza a invertir 100 euros al mes a los 25 años, con una rentabilidad media del 7% anual, tendrá aproximadamente 262.000 euros a los 65. Quien empieza exactamente con las mismas condiciones a los 35 años llegará con algo más de 120.000 euros. Los diez años de diferencia no son el doble de tiempo: son más del doble de dinero final.
Esa diferencia no viene de aportar más dinero, sino de haber empezado antes.
Por dónde empezar sin complicarse
Para alguien que nunca ha invertido, el punto de entrada más sencillo y más respaldado por la evidencia histórica son los fondos indexados globales: productos que replican el comportamiento de cientos o miles de empresas de todo el mundo, con comisiones bajas y sin necesidad de análisis individual.
No requieren conocimientos avanzados, permiten empezar con cantidades muy pequeñas y se adaptan perfectamente a la estrategia de aportaciones periódicas mensuales que minimiza el riesgo de entrar en el momento equivocado.
4. Aprender a diferenciar deuda buena de deuda mala
No toda la deuda es igual, y entender esa diferencia es uno de los hábitos financieros más valiosos que se pueden desarrollar antes de los 30.
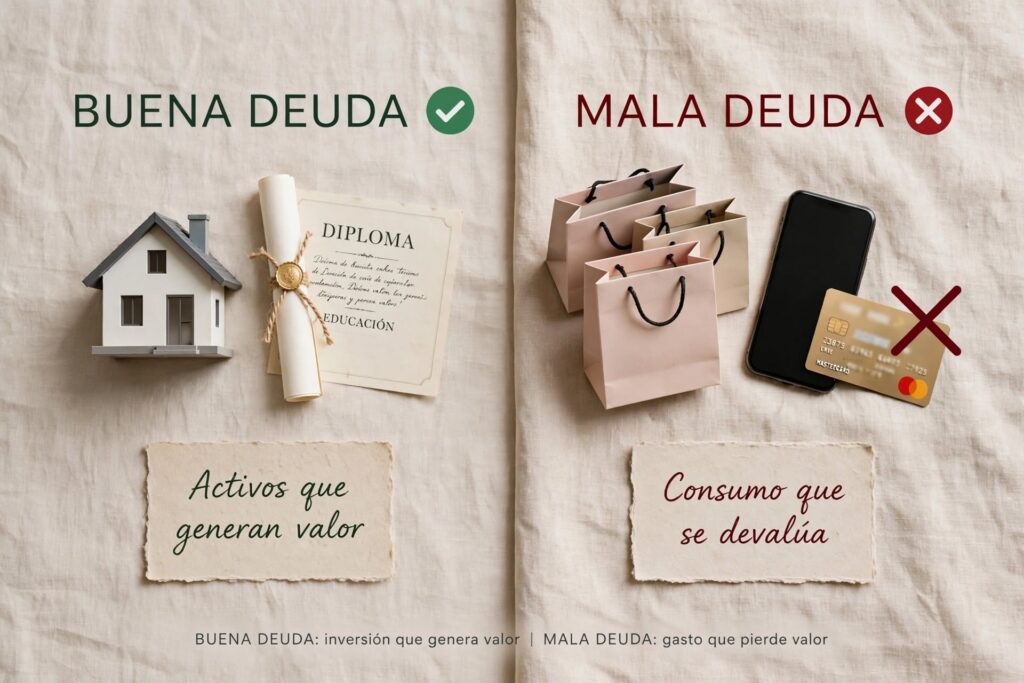
La deuda «buena» —si es que ese término tiene sentido— es la que financia activos que generan valor o que permiten desarrollar capacidades: una hipoteca a tipo razonable para adquirir una vivienda, un préstamo estudiantil para formación que mejora la empleabilidad o un crédito para un negocio con base sólida.
La deuda mala es la que financia consumo: tarjetas de crédito con saldo pendiente, créditos rápidos para caprichos o financiaciones al consumo para productos que se deprecian inmediatamente (móviles, electrodomésticos, ropa). Los intereses de estos productos suelen oscilar entre el 15% y el 30% anual, lo que los convierte en uno de los destructores de patrimonio más eficaces que existen.
La regla práctica
Si no puedes permitirte pagar algo en efectivo o en el mismo mes con tu tarjeta de débito, y no es una necesidad real, probablemente no debería comprarse con financiación. Los intereses de las compras a plazos suelen costar entre un 20% y un 40% más del precio original cuando se calcula el coste real total.
Antes de los 30, desarrollar el hábito de evitar la deuda de consumo tiene un impacto en el patrimonio futuro que es difícil de exagerar.
5. Invertir en formación y en el propio valor de mercado
Este es el hábito financiero que más se subestima antes de los 30 y que, a largo plazo, puede tener el mayor retorno de todos: invertir en las propias capacidades para aumentar el valor de mercado como profesional.
En la veintena, la diferencia entre un sueldo de 1.400 euros netos y uno de 2.200 euros netos no es solo cuestión de suerte o de haber estudiado la carrera correcta. En muchos casos es el resultado de haber desarrollado habilidades específicas —idiomas, programación, habilidades de comunicación, conocimientos técnicos de un sector— que aumentan la demanda y, con ella, el poder de negociación.
Un incremento de ingresos de 400 euros mensuales representa 4.800 euros más al año, que invertidos de forma sistemática a lo largo de una carrera profesional pueden representar cientos de miles de euros de diferencia en el patrimonio final.
La formación como inversión con rentabilidad calculable
No se trata de gastar en cursos de dudosa utilidad, sino de identificar qué habilidades tienen mayor demanda en el mercado en el que se trabaja o al que se quiere acceder, y desarrollarlas de forma estratégica.
Un curso de 500 euros que permite negociar un aumento de 300 euros mensuales tiene un retorno de inversión positivo en menos de dos meses. Ese es el tipo de inversión con mejor relación coste-beneficio que existe en las finanzas personales.
6. El hábito invisible: vivir por debajo de tus posibilidades
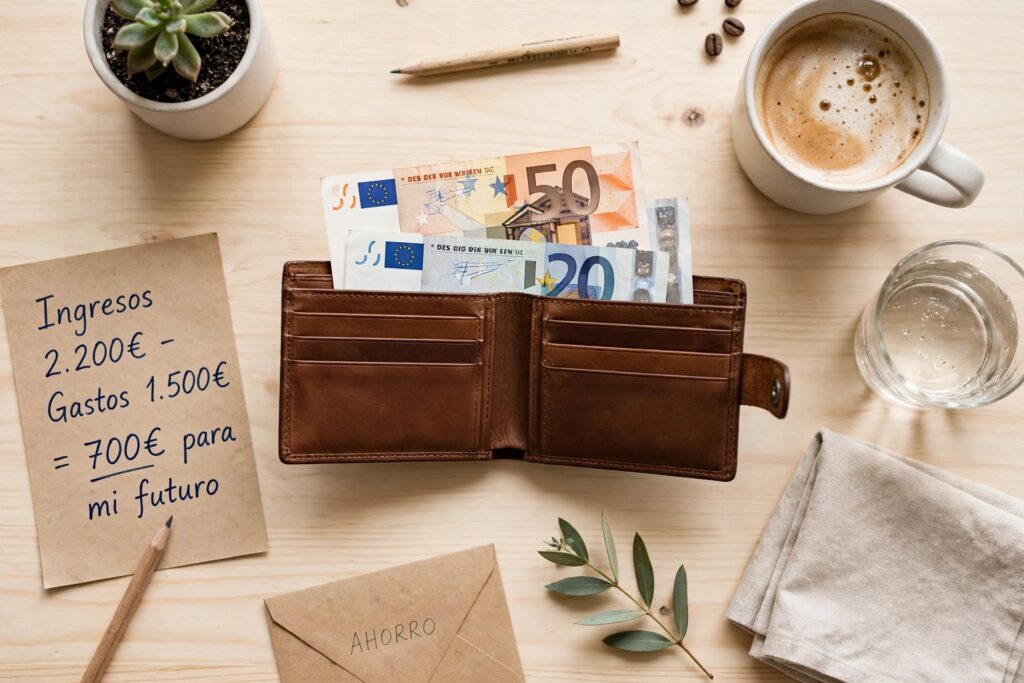
Hay un hábito financiero que no aparece en casi ninguna lista pero que es el que subyace a todos los demás: gastar consistentemente menos de lo que se gana y destinar la diferencia a construir patrimonio.
Parece obvio, pero la realidad es que muchas personas en la veintena viven exactamente al límite de sus ingresos o por encima de ellos gracias al crédito. El fenómeno tiene incluso nombre: inflación del estilo de vida, que describe cómo el gasto tiende a crecer al mismo ritmo que los ingresos, dejando el margen de ahorro prácticamente igual independientemente de cuánto se gane.
Las personas que construyen patrimonio antes de los 30 no son necesariamente las que ganan más: son las que mantienen un margen entre ingresos y gastos y lo hacen trabajar de forma sistemática.
Ese margen no tiene que ser grande para tener impacto: el 10% de un sueldo de 1.500 euros son 150 euros al mes, que invertidos a lo largo de décadas producen resultados que sorprenden incluso a quienes los calculan.
Conclusión: los 30 son un horizonte, no un límite
Los hábitos financieros que debes tener antes de los 30 no son difíciles de desarrollar, pero sí requieren empezar, que es exactamente lo que más gente pospone.
Los seis hábitos clave de esta guía:
- Conoce tus números reales: ingresos, gastos y destino de cada euro.
- Construye tu fondo de emergencia antes de cualquier otra meta financiera.
- Empieza a invertir cuanto antes, aunque sea con cantidades pequeñas.
- Aprende a distinguir deuda buena de mala y evita la de consumo.
- Invierte en tu formación como la inversión de mayor rentabilidad disponible en la veintena.
- Vive por debajo de tus posibilidades y haz trabajar la diferencia.
Ninguno de estos hábitos requiere un sueldo alto ni una situación financiera perfecta de partida. Requieren empezar hoy con lo que se tiene, que es exactamente lo que hacen quienes llegan a los 30 en una posición financiera sólida.
Sigue explorando nuestro blog para encontrar más guías prácticas sobre finanzas personales, ahorro e inversión adaptadas a cada etapa de la vida.
Preguntas frecuentes sobre hábitos financieros antes de los 30
¿Es tarde para desarrollar buenos hábitos financieros si ya tengo 28 o 29 años?
No. Los hábitos financieros no tienen fecha de caducidad. Empezar a los 28 con una buena base es infinitamente mejor que no empezar nunca, y el horizonte temporal sigue siendo largo suficiente para aprovechar el interés compuesto de forma significativa.
¿Cuánto debería tener ahorrado antes de los 30?
No existe una cifra universal porque depende de los ingresos, la ciudad y las circunstancias personales de cada uno. Una referencia razonable sería tener el fondo de emergencia completo (3-6 meses de gastos) y haber empezado a invertir con alguna regularidad, aunque la cantidad sea pequeña.
¿Es mejor pagar la deuda o empezar a invertir?
Depende del tipo de interés de la deuda. Si supera el 5-6% anual (tarjetas, préstamos al consumo), prioriza eliminarla antes de invertir. Si es deuda a bajo interés (préstamo estudiantil, hipoteca razonable), puede compaginarse con el inicio de la inversión.
¿Cómo puedo desarrollar hábitos financieros si nadie me enseñó sobre dinero?
La educación financiera se puede adquirir en cualquier momento. Leer artículos de calidad, seguir a profesionales del sector con criterio y aplicar lo aprendido de forma progresiva es suficiente para construir una base sólida sin necesidad de formación formal.
¿Cuál es el hábito financiero más importante antes de los 30?
Si hubiera que elegir uno solo, sería empezar a invertir lo antes posible, aunque sea con muy poco. El tiempo en el mercado tiene un valor que no puede recuperarse con más capital más tarde.