Existe una estadística que incomoda a mucha gente: según datos de la CNMV y estudios de comportamiento financiero en distintos mercados europeos, más del 70% de los inversores particulares no supera la rentabilidad de un simple fondo indexado a largo plazo. Y una proporción significativa de ellos pierde dinero de forma directa.
Lo llamativo no es el dato en sí, sino su causa. La mayoría de inversores particulares que pierde dinero no lo hace porque el mercado sea injusto, porque no tenga suficiente capital o porque le falte información. Lo hace por errores de comportamiento predecibles, documentados y evitables.
La buena noticia es que esos errores tienen nombre, tienen explicación y, sobre todo, tienen solución. La mala noticia es que son errores que el cerebro humano comete de forma natural, lo que significa que conocerlos no garantiza evitarlos —pero sí multiplica las probabilidades de hacerlo.
En este artículo analizamos por qué la mayoría pierde dinero invirtiendo y qué cambios concretos marcan la diferencia entre el inversor que construye patrimonio y el que no.
1. El enemigo principal: el comportamiento, no el mercado
Cuando alguien pierde dinero invirtiendo, el relato habitual culpa al mercado, a la mala suerte o a haber elegido el producto equivocado. Pero la investigación en finanzas conductuales —la disciplina que estudia cómo las emociones y los sesgos afectan a las decisiones financieras— señala en una dirección diferente.
El economista conductual Richard Thaler, Premio Nobel de Economía en 2017, demostró a lo largo de décadas de investigación que los inversores particulares cometen sistemáticamente los mismos errores cognitivos, con independencia de su nivel educativo o de su experiencia en los mercados.
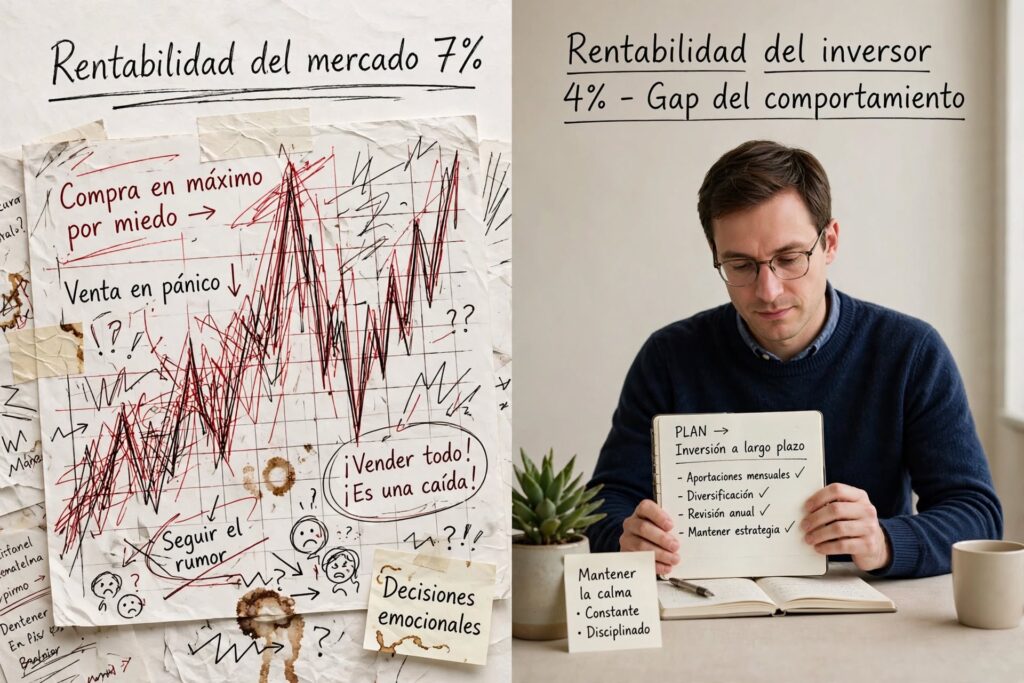
El resultado es lo que el gestor de inversiones americano Carl Richards llama «el gap del comportamiento»: la diferencia entre la rentabilidad que ofrece un producto de inversión y la rentabilidad que realmente obtiene el inversor que lo usa. Ese gap, que en estudios históricos supera con frecuencia los 2-3 puntos porcentuales anuales, no lo genera el mercado: lo genera el comportamiento del propio inversor.
2. Los cuatro errores que más dinero destruyen
Error 1: comprar en máximos y vender en mínimos
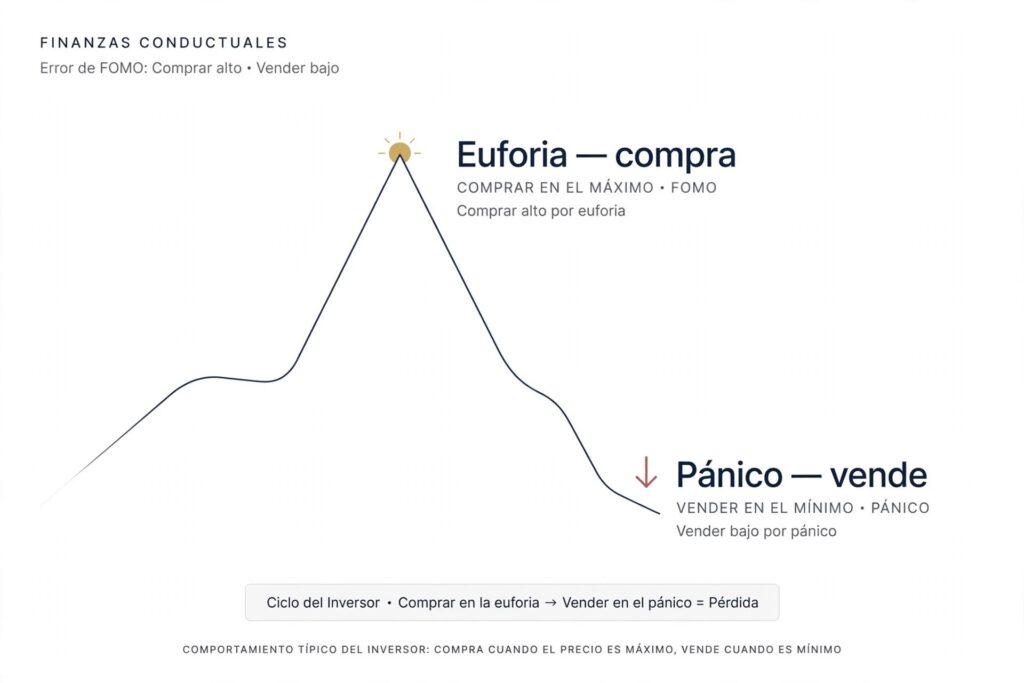
Es el error más caro y el más frecuente. Funciona así: los mercados suben durante meses o años, los titulares celebran rentabilidades históricas, el dinero fluye hacia la inversión impulsado por el entusiasmo colectivo. Justo entonces, cuando los precios están en máximos, entra la mayoría de los inversores que pierde dinero.
Poco después llega una corrección —que en los mercados es tan inevitable como las estaciones del año— y ese mismo inversor, alarmado por las pérdidas en su cuenta, vende. Ha comprado caro y vendido barato: exactamente lo contrario de lo que produce rentabilidad.
El mecanismo detrás de este comportamiento tiene nombre en psicología: FOMO (fear of missing out) en la fase alcista y aversión a la pérdida en la fase bajista. Ambos son sesgos cognitivos naturales que el cerebro humano no puede desconectar, pero sí puede aprender a gestionar.
Error 2: el exceso de confianza y el trading frecuente
Hay un patrón documentado en múltiples estudios de mercado: cuanto más opera un inversor, menor es su rentabilidad media. El estudio clásico de Terrance Odean sobre cuentas de bróker en Estados Unidos demostró que los inversores que más operaban obtenían, en promedio, rentabilidades un 7,5% anuales menores que el mercado.
El exceso de confianza lleva a creer que se puede predecir el comportamiento del mercado a corto plazo, que se puede identificar el «mejor momento» para comprar o vender, o que determinado análisis propio supera al precio que ya descuenta toda la información disponible.
La realidad es que ni los gestores profesionales con acceso a equipos de analistas, datos en tiempo real y algoritmos sofisticados consiguen batir al mercado de forma consistente. Para el inversor particular, intentarlo tiene un coste en comisiones, impuestos por cada operación y tiempo que supera sistemáticamente cualquier ventaja potencial.
Error 3: la concentración en lugar de la diversificación
Otro de los motivos por los que la mayoría pierde dinero invirtiendo es apostar demasiado en un solo activo, empresa o sector. El razonamiento suele ser: «esta empresa/criptomoneda/sector va a subir mucho, quiero maximizar el beneficio».
El problema es que esa convicción, por fundamentada que parezca, asume una capacidad de predicción que nadie tiene de forma fiable. Y cuando falla —que falla con una frecuencia que el inversor optimista nunca anticipa—, las pérdidas son proporcionales a la concentración.
La diversificación no es una estrategia conservadora para quienes no saben lo que hacen. Es la única protección matemáticamente sólida contra el riesgo específico de cualquier activo individual. Un inversor que posee participaciones en mil empresas de todo el mundo no depende de que ninguna de ellas en particular acierte.
Error 4: ignorar el coste real de las comisiones
Las comisiones no parecen importantes cuando se expresan como porcentaje pequeño. Un 1,5% anual de comisión de gestión suena irrelevante. Pero su impacto acumulado a lo largo de décadas es devastador.
Un inversor que coloca 10.000 euros en un fondo con un 0,2% de comisión anual durante 30 años al 7% de rentabilidad bruta termina con aproximadamente 71.000 euros. El mismo inversor en un fondo con un 1,8% de comisión termina con cerca de 46.000 euros. La diferencia —25.000 euros— es dinero que ha ido a la gestora en lugar de al patrimonio del inversor.
Cada décima de porcentaje en comisiones importa. Verificar el TER (Total Expense Ratio) de cualquier producto antes de contratarlo no es un tecnicismo: es una de las decisiones financieras más rentables que existen.
3. El sesgo que nadie menciona: el sesgo de actualidad
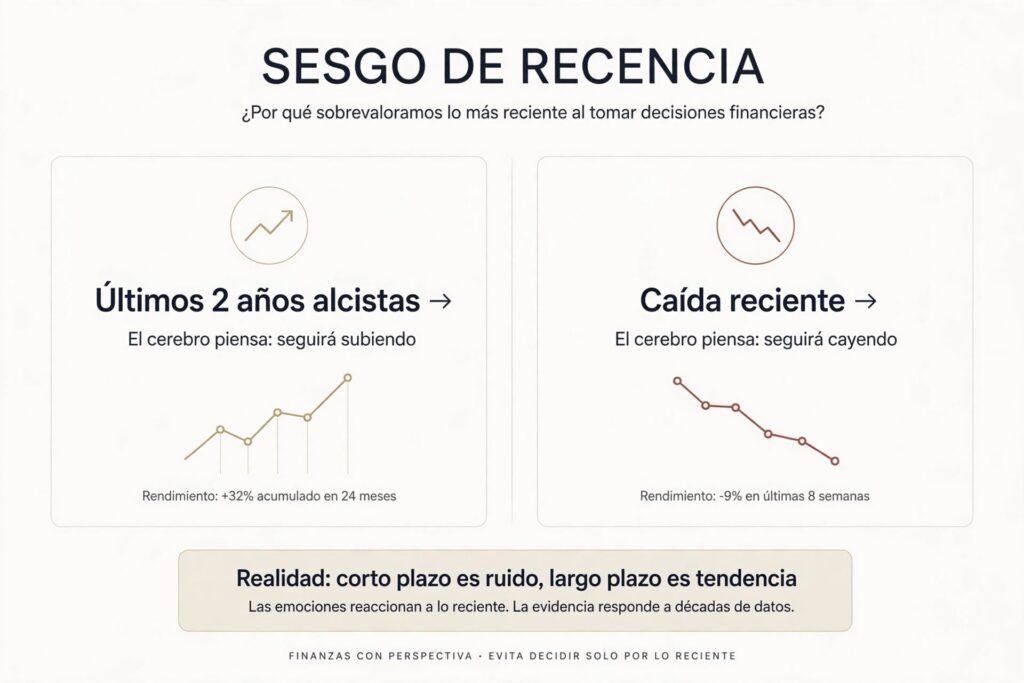
Existe un error cognitivo especialmente dañino en inversión que raramente aparece en las listas de errores comunes: el sesgo de actualidad o recency bias.
Consiste en darle demasiado peso a lo que ha ocurrido recientemente al tomar decisiones sobre el futuro. Si los últimos dos años han sido alcistas, el inversor tiende a asumir que los próximos también lo serán. Si acaba de vivir una caída fuerte, tiende a esperar más caídas y a mantenerse al margen del mercado.
Este sesgo tiene dos consecuencias financieras directas y opuestas: invertir en exceso en activos que acaban de subir mucho (precisamente cuando están más caros) y desinvertir o no invertir en activos que acaban de caer (precisamente cuando están más baratos).
El antídoto es un plan de inversión definido de antemano —con porcentajes de cada activo, horizonte temporal y reglas de rebalanceo— que se ejecuta de forma sistemática independientemente de lo que haya hecho el mercado en los últimos meses.
4. Qué hace diferente al inversor que sí gana dinero
El inversor particular que obtiene buenos resultados a largo plazo no es necesariamente el más informado ni el que dedica más tiempo al análisis. Comparte características de comportamiento más que de conocimiento técnico.
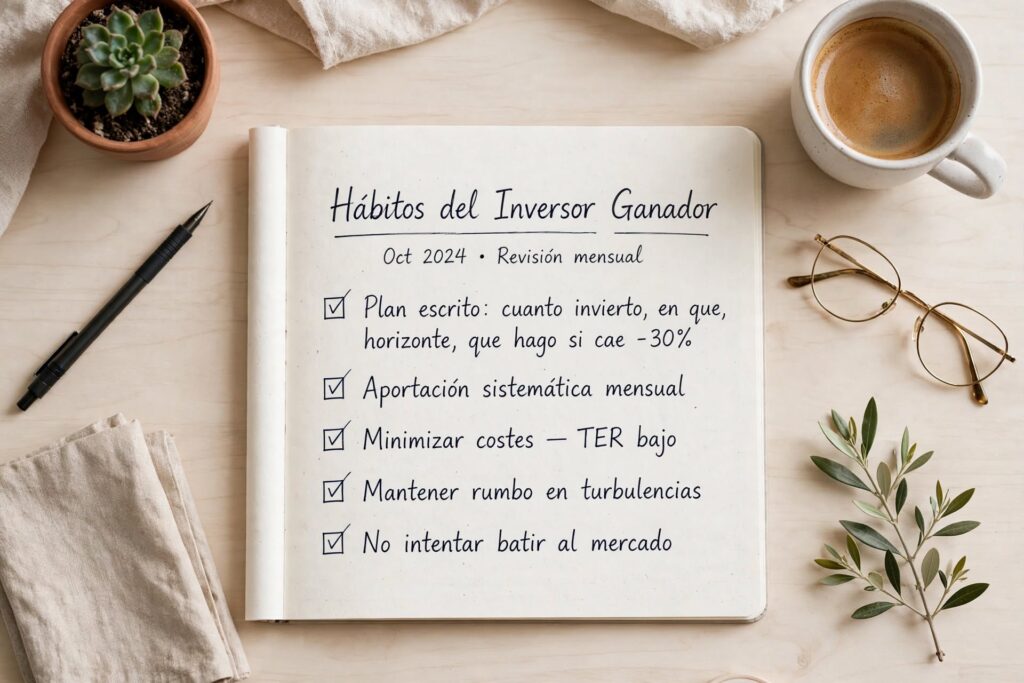
Tiene un plan por escrito. Sabe cuánto invierte, en qué, con qué horizonte y qué hará si el mercado cae un 30%. No improvisa ante la volatilidad porque ya ha tomado esas decisiones en frío, no bajo presión emocional.
Invierte de forma sistemática. Aporta una cantidad fija cada mes independientemente de las noticias del momento. Esta estrategia —conocida como dollar-cost averaging— elimina el problema de intentar adivinar el mejor momento para entrar.
Minimiza costes. Utiliza productos con comisiones bajas, evita las operaciones innecesarias que generan costes de transacción e impuestos, y revisa periódicamente si el coste de sus inversiones es competitivo.
Mantiene el rumbo cuando hay turbulencias. Entiende que las caídas del mercado son parte del proceso, no señales de que algo ha salido mal permanentemente. Tiene la perspectiva histórica suficiente para saber que los mercados globales diversificados han recuperado todas sus caídas anteriores, aunque el plazo para hacerlo haya variado.
No intenta batir al mercado. Ha asumido que la indexación pasiva supera estadísticamente a la mayoría de estrategias activas a largo plazo, y actúa en consecuencia.
5. La solución que no requiere ser un experto
La buena noticia es que evitar los errores que hacen que la mayoría pierda dinero invirtiendo no requiere convertirse en analista financiero ni dedicar horas al día a seguir los mercados.
Requiere tres cosas concretas:
Una estrategia simple y diversificada. Un fondo indexado global cubre cientos o miles de empresas de todo el mundo con una sola compra, a un coste mínimo y sin necesidad de análisis individual.
Un sistema de aportaciones automáticas. Invertir una cantidad fija cada mes, de forma automática, elimina las decisiones emocionales y asegura que se invierte en todos los momentos del mercado, altos y bajos, promediando el coste de compra.
Un horizonte temporal largo. A corto plazo, los mercados son impredecibles y volátiles. A largo plazo —diez años o más—, la renta variable diversificada ha generado rentabilidades positivas de forma consistente a lo largo de la historia, con la única condición de no vender en los momentos de pánico.
La sencillez no es una limitación: es una ventaja. Las estrategias simples son más fáciles de mantener durante décadas, que es exactamente lo que más importa.
Conclusión: el mayor riesgo no es el mercado, eres tú
La mayoría pierde dinero invirtiendo no porque el mercado sea un juego trucado, sino porque los errores de comportamiento —comprar en euforia, vender en pánico, operar en exceso, concentrar riesgos, ignorar comisiones— son más caros que cualquier corrección del mercado.
Los puntos clave de este artículo:
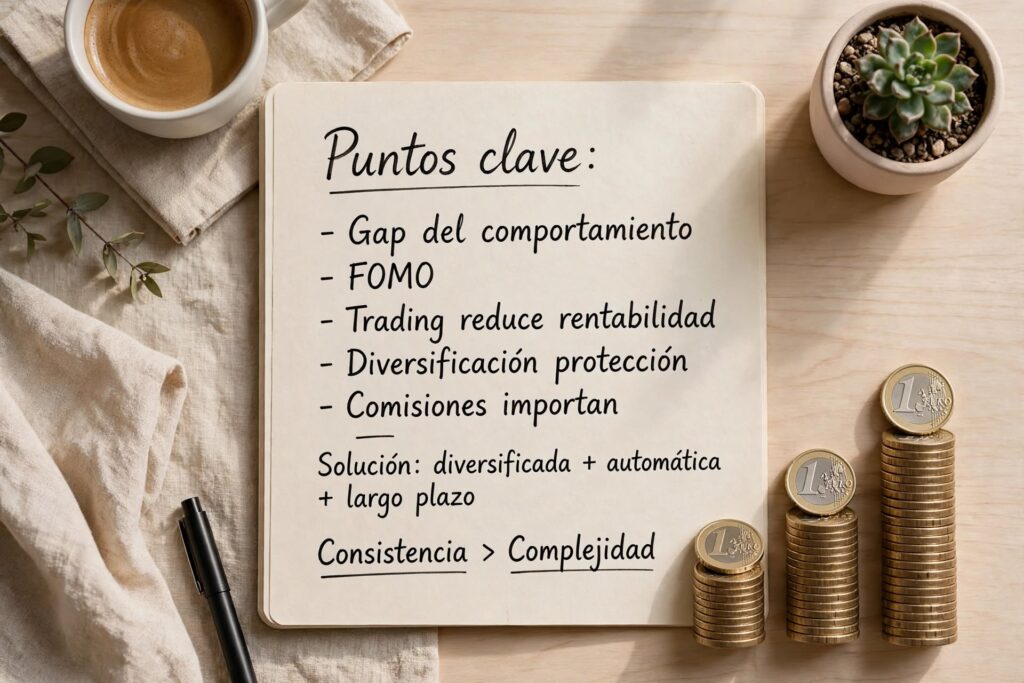
- El gap del comportamiento es la diferencia entre la rentabilidad del mercado y la que obtiene el inversor: lo genera el comportamiento, no el producto.
- Comprar en máximos y vender en mínimos es el error más frecuente y más costoso, impulsado por FOMO y aversión a la pérdida.
- El trading frecuente reduce la rentabilidad: cuanto más opera el inversor particular, peor es su resultado medio.
- La diversificación es protección matemática, no timidez inversora.
- Las comisiones importan: cada décima de porcentaje tiene un impacto enorme a largo plazo.
- La solución es simple: estrategia diversificada, aportaciones automáticas y horizonte largo.
La inversión no tiene que ser complicada para funcionar. Tiene que ser consistente.
Sigue explorando nuestro blog para encontrar más contenido sobre inversión, comportamiento financiero y estrategias que sí funcionan a largo plazo.
Preguntas frecuentes sobre por qué se pierde dinero invirtiendo
¿Es normal perder dinero al empezar a invertir?
Perder dinero temporalmente en inversiones de renta variable es normal y esperable en cualquier horizonte corto. Lo que no es inevitable es perder dinero a largo plazo si se sigue una estrategia diversificada y se evitan los errores de comportamiento descritos en este artículo.
¿Por qué los fondos indexados funcionan mejor que intentar elegir acciones?
Porque la mayoría de inversores —incluidos los profesionales— no puede predecir de forma consistente qué empresas van a hacerlo mejor que el mercado. Al indexar, se obtiene la rentabilidad media del mercado con costes mínimos, que supera estadísticamente a la mayoría de estrategias activas a largo plazo.
¿Cuánto tiempo hay que mantener una inversión para no perder dinero?
No existe una garantía absoluta, pero históricamente la renta variable global diversificada no ha producido pérdidas en ningún período de 15 años o más. A menor horizonte temporal, mayor es la probabilidad de experimentar pérdidas temporales.
¿El miedo a perder dinero es normal al invertir?
Completamente normal. La aversión a la pérdida es un mecanismo cognitivo natural: las pérdidas duelen psicológicamente el doble que las ganancias satisfacen, según la investigación de Kahneman y Tversky. Conocer este sesgo ayuda a gestionarlo, aunque no lo elimina.
¿Qué debo hacer si mi inversión ha caído mucho?
Antes de cualquier decisión, revisar si el plan de inversión original sigue siendo válido. Si el horizonte temporal es largo y la estrategia es sólida, vender en una caída suele ser el error más caro que puede cometerse. Las caídas son la oportunidad de comprar más barato, no la señal de salir.